

7 Minuten
Overzicht
De industrie krimpt plotseling rond één nummer: geheugen. De prijzen voor LPDDR-chips zijn zo snel en zo ver omhoog geschoten dat telefoonfabrikanten in allerijl handelen, producten in de wacht zetten en roadmap-plannen herzien die hen tot 2026 zouden moeten dragen.
Denk er zo over: een component die vroeger een voorspelbaar kostenpostje op de begrotingslijst was, is veranderd in een joker. Leveranciers zoals Samsung en SK Hynix hebben naar verluidt voor bepaalde LPDDR-kwaliteiten prijsverhogingen tot wel 100% doorgevoerd, en die rimpel verandert al in een golf. Wanneer de kostprijs van geheugen verdubbelt, verdampen marges van de ene op de andere dag — en beslissingen die ooit primair over functies gingen, verschuiven nu naar basislevensvatbaarheid.
Waarom geheugenprijzen stijgen
De stijging van geheugenprijzen is geen geïsoleerd verschijnsel; het is het gevolg van meerdere samenvallende factoren in de toeleveringsketen en de markt:
- Vraagverschuiving: een onverwachte toename van vraag naar bepaalde geheugenconfiguraties (bijvoorbeeld LPDDR5/5X met hogere densiteiten) door OEM-upgrades en voorraadopbouw bij grote klanten.
- Productiebeperkingen: beperkte wafer starts, gereviseerde fabroaders, of herallocatie van productielijnen voor andere geheugentypen kunnen het aanbod krap houden.
- Strategische prijszetting door grote leveranciers: spelers als Samsung en SK Hynix kunnen capaciteit sturen en prijsniveaus verhogen om marges en marktbalans te herstellen.
- Macro-economische factoren: schommelingen in grondstofkosten, logistieke druk en geopolitieke beslissingen die de toeleveringsketen beïnvloeden.
Deze combinatie van factoren verandert geheugen van een routineonderdeel in een doorslaggevende bedrijfsvariabele. Voor veel merken geldt: opslag en RAM zijn niet langer alleen technische specificaties, maar bepalende financiële parameters voor productlanceringen.
Technische en marktdrijvende factoren
Op technisch niveau bepaalt de migratie naar hogere snelheden en capaciteiten (zoals LPDDR5X en hogere NAND-dichtheden) de kostprijs per module. Op marktniveau beïnvloedt concentratie van productie bij enkele leveranciers de prijsvorming: wanneer capaciteit schaars is, stijgt de onderhandelingsmacht van chipmakers en verslechtert de onderhandelingspositie van telefoonfabrikanten.
Impact op mid-range telefoons
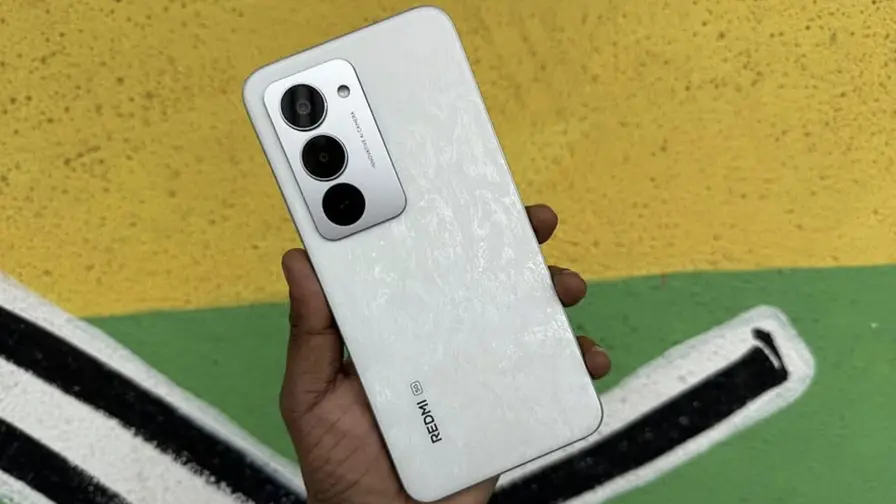
Mid-range telefoons voelen de druk als eerste. Het segment rond 2.000–2.500 yuan (ongeveer $275–$345) is bijzonder kwetsbaar. Vroege Snapdragon 8 Elite-lanceringen hebben bijvoorbeeld stilletjes introductiekortingen geschrapt. De opslagpremie voor 512GB ten opzichte van 256GB is met honderden yuan gegroeid, 1TB-opties zijn vrijwel uit geplande line-ups verdwenen, en sommige modellen zien hun productie weken na de lancering al teruggeschroefd. Andere ontwerpen blijven voorgoed in prototype-labs steken.
Voor consumenten vertaalt zich dat in minder verschillende opslagconfiguraties en minder aantrekkelijke prijsniveaus. Voor fabrikanten betekent het dat ze keuzes moeten maken tussen concurrentie op prijs of op functies. In veel gevallen worden opslag- of RAM-upgrades uit configuraties geschrapt om het basismodel rendabel te houden.
Voorbeeldscenario's in het middenklasse-segment
- Prijsdruk leidt tot vereenvoudigde SKU's: minder opslagvarianten en één of twee RAM-opties in plaats van meerdere keuzes.
- Introductiekortingen verdwijnen: fabrikanten kunnen de marge niet langer opvangen met promotionele kortingen.
- Langere time-to-market: productplanning wordt vertraagd omdat leverancierscapaciteit onzeker is.

Interne bedrijfsstrategieën en risicoanalyse
Het draait niet alleen om kostprijs van goederen (COGS). Interne teams binnen merken behandelen nieuwe productlanceringen steeds vaker als financiële gok. Sommige afdelingen markeren next‑generation flagships als risicovolle projecten en hebben ontwikkelingswerk tijdelijk stilgelegd. Lanceringkalenders worden doorgeschoven naar midden 2026 of later. Enkele bedrijven overwegen zelfs terugtrekking uit specifieke regionale markten in plaats van marges te laten wegvloeien door volumewerk.
Dergelijke strategische aanpassingen laten zien dat de druk niet alleen operationeel is, maar ook strategisch. Managementteams wegen nu expliciet de keuze tussen:
- Marges opofferen om marktaandeel te behouden,
- Retailprijzen verhogen en daarmee risico op vraagverlies lopen, of
- Productcycli vertragen en relevantie op lange termijn op het spel zetten.
De uitkomst van die afwegingen heeft direct gevolg voor R&D-, marketing- en distributiebeslissingen in 2026.
Verandering van de marktnarratief
Vergelijk dit met het narratief waaraan we gewend waren: specs‑oorlogen, camera-upgrades, accucapaciteit als verkoopargument. De conversatie is omgekeerd. 2026 dreigt meer een overlevingstoets te worden dan een jaar van pure innovatie. Belangrijke vragen zijn nu: welke bedrijven kunnen hogere BOM-kosten absorberen en toch consumentenprijzen stabiel houden? Welke spelers geven het veld terug aan kapitaalkrachtiger concurrenten?
Wie heeft het voordeel?
Grofweg kunnen we drie type bedrijven onderscheiden die voordeel kunnen halen of verliezen:
- Grootkapitaalkrachtige, gediversifieerde bedrijven: die kunnen tijdelijke marktschommelingen absorberen en voorraad accumuleren.
- Niche- of premiummerken: vaak in staat hogere marges te handhaven door toegevoegde waarde of merkpositionering.
- Smaller OEM's en prijsvechters: zij lopen het grootste risico, omdat hun businessmodel sterk afhankelijk is van smalle marges en volume.
Effect voor consumenten en concurrenten
Voor consumenten is het korte‑termijnplaatje onverbloemd. Verwacht minder agressieve lanceringskortingen, dunnere opslagniveaus en prijskaartjes die hoger liggen dan de modellen die ze vervangen. Voor concurrenten zijn de keuzes rommelig: marges accepteren en financieel klem zitten, consumentenprijzen verhogen en daarmee vraag riskeren, of productcycli vertragen en marktrelevantie verliezen.
Geheugenvolatiliteit kan bepalen welke merken 2026 overleven, niet welke telefoons de hoogste benchmarkscore halen.
Technische achtergrond: LPDDR en NAND in het kort
Een korte technische schets helpt de invloed beter te begrijpen. LPDDR (Low Power Double Data Rate) RAM wordt gebruikt voor de actieve werkgeheugentaken in mobiele apparaten. Hogere generaties (LPDDR5, LPDDR5X) bieden hogere bandbreedte en energie-efficiëntie, maar zijn ook duurder per gigabyte door complexere ontwerp- en productie-eisen.
NAND-flash voor opslag (eMMC/UFS) volgt een ander kosten- en schaalpad, maar ook daar gelden hogere dichtheden (512GB, 1TB) als kostendrivers. Wanneer zowel RAM‑ als opslagkosten tegelijk stijgen, neemt de totale BOM (Bill of Materials) voor een smartphone significant toe.
Belangrijke technische termen
- LPDDR5/LPDDR5X: nieuwste mobiele RAM-generaties met hogere snelheden en efficiëntie.
- UFS (Universal Flash Storage): veelgebruikte interne opslagstandaard in moderne smartphones.
- BOM (Bill of Materials): de som van kostprijzen van componenten die de totale productkost bepalen.
Signalen om te volgen in 2026
Als deze markt de komende maanden bepalend is voor productstrategieën, zijn er meerdere signalen die observanten in de gaten moeten houden:
- Prijsnoteringen en contractaankondigingen van DRAM- en NAND‑leveranciers (Samsung, SK Hynix, Micron).
- Voorraadniveaus en distributiepatronen bij grote retailers en carriers.
- Vertragingen in productlanceringen of schrappingen van varianten bij OEMs.
- Financiële aankondigingen waarin bedrijven hun CAPEX- of voorraadaanpassingen toelichten.
Deze signalen zeggen vaak meer over de richting van de smartphone-markt voor het komende jaar dan PR‑ teasers of benchmarks.
Strategische aanbevelingen voor fabrikanten
Voor merken die de storm willen doorstaan, zijn er meerdere tactische routes mogelijk:
- Voorraadbeheer optimaliseren: strategisch inkopen en minimale veilige voorraad aanhouden om prijsfluctuaties te dempen.
- SKU‑lijn vereenvoudigen: minder, beter geprijsde varianten om productie- en supply chain-kosten te reduceren.
- Verticale integratie waar mogelijk: nauwere samenwerking met leveranciers of investeringen in voorraden/contractcapaciteit.
- Prijscommunicatie: transparante communicatie naar consumenten over waarom prijzen veranderen kan merkvertrouwen beschermen.
Geen enkele maatregel is zonder trade-offs; de juiste mix hangt af van marktpositie, financiële draagkracht en lange termijnstrategie.
Wat betekent dit voor investeerders en analisten?
Investeerders en marktanalisten moeten geheugenprijzen als een leidende indicator gaan behandelen voor smartphonemarktdynamiek. Stijgende LPDDR-kosten beïnvloeden brutomarges, voorraadrotatie en uiteindelijke verkoopcijfers — met name in prijsgevoelige segmenten. Bedrijven met sterke supply chain‑management en financiële buffers krijgen een concurrentievoordeel.
Conclusie en vooruitblik
We zijn voorbij het punt waarop het interessant is om componentmarkten louter uit nieuwsgierigheid te volgen — dit is nu een strategisch slagveld. Geheugenprijzen en voorraadindicatoren zullen in 2026 waarschijnlijk meer onthullen over wie wint of verliest in de smartphonemarkt dan welk promofilmpje of benchmarkresultaat dan ook.
Houd leveranciers, prijsnoteringen en voorraadniveaus scherp in de gaten; zij vertellen de echte verhaal van het komende jaar in smartphones. Voor consumenten: bereid je voor op minder variatie en mogelijk hogere prijzen. Voor fabrikanten: bereid strategische keuzes voor die bepalen of je overleeft — of buitengespeeld wordt.
Praktische tips voor consumenten
- Overweeg opslag en RAM: kies een configuratie die voldoende toekomstbestendigheid biedt in plaats van te besparen op basis van kortingen die mogelijk verdwijnen.
- Volg aanbiedingen vroeg: introductiekortingen kunnen korter of minder hevig zijn dan in voorgaande jaren.
- Let op garantie en software-ondersteuning: langere ondersteuning kan de totale waarde van een toestel verhogen, ook als de aanschafprijs iets hoger ligt.

Laat een reactie achter
Reacties (2)
wtf, 1TB bijna verdwenen? Had m'n volgende telefoon al gekozen op dat level.. nu snel beslissen: minder opslag of wachten
Is dit echt zo ernstig? Klinkt logisch maar wie heeft nou al die voorraad opgebouwd en waarom ineens? Lijkt me shaky...