

6 Minuten
De Chinese smartphonemarkt gaat 2025 in met een grillig beeld: de totale verzendingen zullen naar verwachting licht dalen, terwijl concurrentie toeneemt en componentkosten stijgen. Temidden van die turbulentie is er één merk dat stilaan terrein wint: Xiaomi. Nieuwe prognoses van Counterpoint Research suggereren dat het bedrijf (samen met zijn Redmi-lijn) één van de weinige grote winnaars kan zijn in een jaar dat wordt gekenmerkt door herschikkingen aan de top en druk op budgetapparaten. Deze ontwikkeling heeft gevolgen voor marktstrategie, distributie, prijsbeleid en voor consumenten die op zoek zijn naar de beste prijs-kwaliteitverhouding in 2025.
A tight race, and Huawei looks ready to reclaim the crown
Na jaren van onzekerheid wordt verwacht dat Huawei de nummer één positie in China terugneemt voor het volledige jaar 2025. Volgens Counterpoint komt Huawei uit op een geschat 16.9% marktaandeel, wat neerkomt op ongeveer 1.7% jaar-op-jaar groei. Dat klinkt misschien bescheiden, maar in een krimpende markt kunnen zelfs kleine winsten duiden op flinke momentumveranderingen—vooral wanneer concurrenten naar verwachting terrein prijsgeven. Huawei’s herstel is niet alleen een resultaat van productintroducties; het weerspiegelt ook aanpassingen in de toeleveringsketen, hernieuwde R&D-investeringen, en een gerichte focus op kernsegmenten zoals midden- en high-end 5G-telefoons.
Het belangrijkste inzicht is niet alleen dat Huawei terug is. Het wijst ook op een veranderende concurrentieorde: merken die prijsniveaus kunnen behouden, hun voorraad effectief kunnen beheren en de vraag stabiel houden, zullen een voordeel hebben. Dit omvat het afstemmen van marketingcampagnes op lokale voorkeuren, het versterken van aftersales en services, en het optimaliseren van kanaalpartnerschappen met retailers en telecomproviders. In een omgeving waarin margecompressie door componentkosten mogelijk is, winnen merken met sterke ecosysteemintegratie en loyaliteitsprogramma’s extra ruimte.
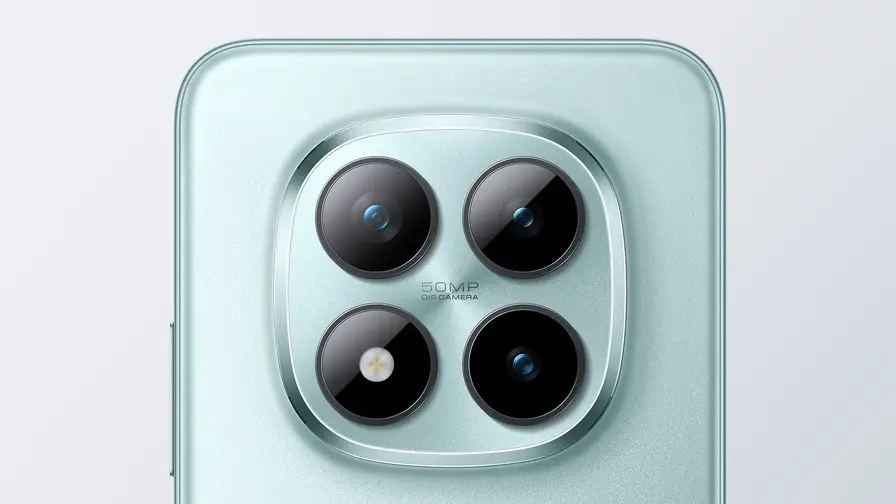
Xiaomi’s steady climb while rivals slip
Hoewel de aandacht vaak uitgaat naar wie de hoogste positie inneemt, is Xiaomi’s verhaal voor 2025 subtieler—en mogelijk indrukwekkender. Counterpoint verwacht dat Xiaomi’s verzendingsaandeel stijgt van 15.0% in 2024 naar 15.7% in 2025, een toename van +4.3%. Deze groei weerspiegelt zowel consumentenvertrouwen als een effectieve combinatie van productdifferentiatie, prijsstelling en kanaaldiversificatie. Xiaomi blijft investeren in vlaggenschipfuncties voor het hogere segment, terwijl het ook competitieve modellen aanbiedt in het midden- en instapsegment om marktaandeel te vergroten.
Deze opwaartse beweging valt extra op omdat meerdere bekende concurrenten een scherpe daling worden toegedicht. vivo zou naar verwachting dalen met -6.7%, en Honor kan een nog steilere terugval van -12.6% zien. Met andere woorden, Xiaomi houdt zich niet alleen staande—het breidt zijn positie uit terwijl anderen marktaandeel verliezen. Die performance is deels het gevolg van gerichte productpositionering en prijsbeleid, maar ook van logistieke efficiëntie: timing van lanceringen rond feestdagen en sterke online verkoopcampagnes spelen een rol in seizoenspieken.
Een deel van die veerkracht komt voort uit Xiaomi’s brede productmix en de binding binnen zijn ecosysteem. Wanneer consumenten al gebruikmaken van Xiaomi-wearables, slimme thuisapparatuur of betaalbare accessoires, wordt het upgraden naar een andere Xiaomi- of Redmi-telefoon vaak de eenvoudigere keuze. In een jaar waarin kopers terughoudend kunnen zijn of naar goedkopere opties terugvallen, telt vertrouwdheid. Xiaomi’s MIUI-softwareintegratie, cloudservices en cross-device functies zorgen voor hogere klantretentie en maken het voor concurrenten moeilijker om gebruikers weg te kapen zonder aanzienlijke incentives.
Daarnaast werkt Xiaomi strategisch in verschillende verkoopkanalen: sterk online via e-commerceplatformen, gecombineerd met versterkte offline aanwezigheid in lokale winkels en pop-up ervaringen. Deze omnichannel-aanpak helpt om zowel impulsieve aankopen als doordachte upgrades te faciliteren, wat cruciaal is in een markt waarin consumenten meer vergelijken voordat ze kopen. Xiaomi’s inzet op marketing, bundelaanbiedingen en partnerpromoties (inclusief telecomaanbieders en loyaliteitsprogramma’s) draagt ook bij aan een gestage stijging van marktaandeel.
Apple’s Q4 surge may hinge on the iPhone 17
Apple leidt misschien niet de Chinese smartphonemarkt voor het hele jaar, maar het wordt verwacht de grootste verkoopperiode te domineren: het laatste kwartaal. Counterpoint schat dat Apple in Q4 2025 een marktaandeel van 21.8% in Q4 2025 kan bereiken, grotendeels gedreven door de vraag naar de iPhone 17-serie. Deze seizoenspiek valt samen met een traditioneel sterke vraag naar premium toestellen rond lanceringen en feestperiodes, en met carrier-promoties die upgrade-programma’s en trade-in kortingen stimuleren.
Niet elk gerucht model wordt echter als een doorbraak verwacht. Analisten suggereren dat het veelbesproken “iPhone Air” mogelijk minder bijdraagt—minder dan 10% van Apple’s totale verkopen—wat impliceert dat Apple’s kwartaalpiek zwaar kan leunen op de kern iPhone 17-lineup in plaats van op een nieuw categorie-definiërend apparaat. Apple’s succes in China blijft afhankelijk van merkperceptie, iOS-ecosysteemvoordelen, en de capaciteit om prijzen en incentives te balanceren tegen toenemende concurrentie van lokale merken in het premiumsegment.
Bovendien spelen factoren zoals adoptie van diensten (App Store, iCloud, Apple Music) en integratie met wearables (Apple Watch) een rol in het behoud van klanten en het stimuleren van upgrades. Zelfs als een vernieuwend model beperkt presteert, kan Apple dankzij zijn servicenetwerk en trade-in programma’s forse kwartaalpieken realiseren, vooral onder consumenten die waarde hechten aan prestaties, privacy en een stabiel ecosysteem.
Why cheap phones could get pricier in 2025
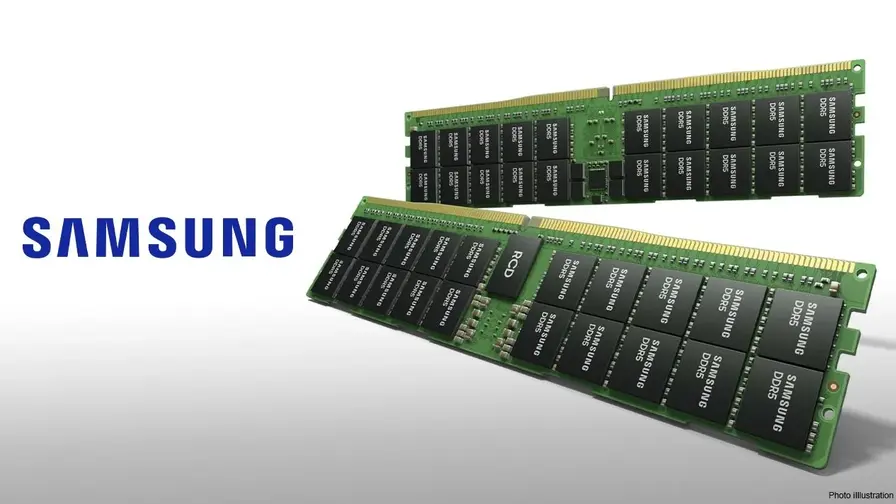
Het slechte nieuws voor koopjesjagers ontstaat hoog in de toeleveringsketen. Counterpoint waarschuwt dat DRAM-geheugenkosten in Q1 2025 kunnen stijgen met 40–50%, gevolgd door nog eens ongeveer ~20% stijging in Q2. DRAM is een cruciale component in smartphones, en plotselinge prijsstijgingen kunnen marges snel onder druk zetten—vooral bij instapmodellen waar winstmarges al dun zijn. Dergelijke prijsschokken beïnvloeden direct de kostenstructuur van fabrikanten, die vervolgens moeilijke keuzes moeten maken tussen prijsverhogingen, het verminderen van specificaties, of het absorberen van kosten ten koste van winst.
Als die geheugenprijsstijgingen aanhouden, kunnen fabrikanten voorspelbaar reageren op een aantal manieren. Sommige merken zullen ultra-betaalbare modellen verminderen of vertragen om winstgevendheid te beschermen; anderen zullen prijzen verhogen in het budget- en midrange-segment. Een derde reactie kan agressieve kostenbesparing zijn op onderdelen en specificaties: kleinere opslagconfiguraties, minder geavanceerde cameramodules, of het weglaten van accessoires in de doos. Deze maatregelen hebben directe impact op consumentenverwachtingen en op welke merken het beste prijs-kwaliteit biedt binnen het goedkope segment.
- Fewer ultra-affordable models (sommige lage-margin lijnen kunnen worden vertraagd of stopgezet)
- Higher prices voor budget- en mid-range telefoons
- More aggressive cost-cutting op specificaties zoals opslagniveaus, camera’s of meegeleverde accessoires
Dit zou merken die bekendstaan om waarde, zoals instap-Redmi en POCO-achtige toestellen, direct kunnen treffen, en het moeilijker kunnen maken om een overtuigende “beste goedkope telefoon” te leveren zonder compromissen. In reactie daarop kunnen sommige fabrikanten kiezen voor verticaal geïntegreerde kostenbesparingen: langere onderhandelingen met leveranciers, heronderhandeling van contracten, of alternatieve componentleveranciers. Daarnaast kan consolidatie in de toeleveringsketen en voorraadaanpassingen door fabrikanten de relatieve beschikbaarheid van betaalbare modellen beïnvloeden.
Tot slot zullen consumenten en retailers ook reageren: retailers kunnen voorraad aanpassen, kortingen beperken of garantievoorwaarden herzien om risico’s te mitigeren. Consumenten kunnen hun aankoopgedrag uitstellen of kiezen voor refurbished devices als prijsdruk aanhoudt. Voor merken met een sterke aftersales en langetermijnwaardepropositie biedt dit een kans om zich te onderscheiden, bijvoorbeeld door langere software-ondersteuning en expliciete garanties die de totale eigendomskosten verlagen.

Laat een reactie achter
Reacties (2)
Wow Xiaomi groeit sneller dan ik dacht, nice. Huawei terug op 1? spannend. Alleen balen dat goedkope phones duurder worden, student portemonnee :(
Klinkt spannend maar is die DRAM-hype echt zo erg? 40-50% in Q1 klinkt bijna onmogelijk... fabrikanten moeten toch andere opties hebben?