

Een nieuwe update van IDC luidt de alarmbel: een wereldwijd tekort aan RAM kan de pc-markt doen krimpen en de prijzen van apparaten in 2026 opdrijven. Wat begon als een herverdeling van productiecapaciteit voor datacenters, dreigt nu door te slaan naar consumentenniveau en invloed te hebben op laptops, desktops en smartphones. Dit artikel analyseert de oorzaken, gevolgen en mogelijke reacties van fabrikanten, leveranciers en kopers om de impact op de computerindustrie en consumentenelektronica te begrijpen.
Waarom RAM plots schaars is
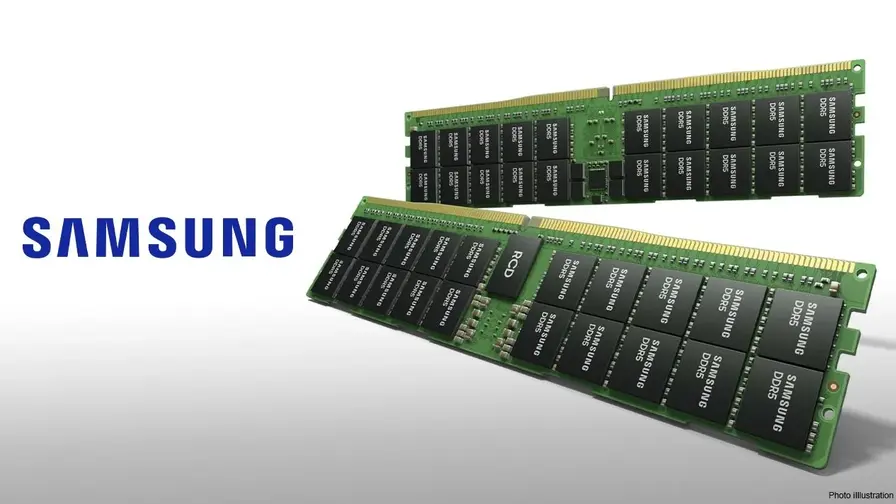
De crisis is geen typische cyclische schommeling in vraag en aanbod. Geheugenfabrikanten hebben in toenemende mate productiecapaciteit verschoven van consumentgerichte DDR5-modules naar winstgevendere, enterprisegerichte geheugentypen zoals HBM (High Bandwidth Memory) die veelvuldig worden ingezet in AI-servers en high-performance computing. Deze structurele verschuiving — die sinds medio oktober aan kracht heeft gewonnen — geeft prioriteit aan datacenters en kunstmatige-intelligentie-infrastructuur boven conventionele apparaten voor consumenten. Als gevolg daarvan raakt het aanbod van mainstream RAM voor pc's en mobiele apparaten krapper.
Simpel gezegd: fabrikanten jagen hogere marges en grotere capaciteit voor AI-workloads na, waardoor er minder DDR5 beschikbaar blijft voor reguliere laptops, desktops en smartphones. Omdat werkgeheugen een substantieel deel van de kostprijs van die apparaten vertegenwoordigt, vertaalt dit zich direct naar hogere componentprijzen en spanningen in de toeleveringsketen. Niet alleen verschuift de fysieke wafer- en productielijncapaciteit, ook de beschikbare voorraden en spotmarkten voor DRAM en LPDDR kunnen volatiel worden, waardoor OEM's en retailers voor belangrijke strategische keuzes komen te staan.
Wat het tekort betekent voor kopers en de markt
IDC’s slechtste scenario is stevig van toon: wereldwijde pc-zendingen zouden in 2026 tot circa 9% kunnen krimpen, een veel sterkere terugval dan de voorgaande schatting van 2,5%. Ook de mobiele markt is niet immuun — analisten waarschuwen dat smartphonevolumes met ongeveer 5% kunnen dalen als fabrikanten reageren door prijzen te verhogen of hardware-specs in te perken om kosten te beheersen. Zulke aanpassingen kunnen marktaandelen herschikken, zelfs binnen segmenten die tot nu toe stabiel leken.

Consumenten kunnen een gemiddelde prijsstijging voor pc's verwachten van ongeveer 6–8% naarmate hogere geheugenkosten worden doorberekend. Ironisch genoeg valt deze prijsdruk samen met een periode die aanvankelijk groeipotentieel leek te bieden — onder meer door het einde van Windows 10-ondersteuning en de promotie van zogenoemde 'AI-pc's'. Die AI-capabele systemen vragen doorgaans om grotere geheugenconfiguraties (vaak 16–32 GB of meer), waardoor fabrikanten genoodzaakt zijn om apparaten met hogere basisconfiguraties op de markt te brengen. De combinatie van grotere geheugenbundels en hogere geheugenkosten leidt tot een cumulatieve prijsopdrijving die consumenten voelen bij zowel mainstream laptops als premium workstations.
Dat schept een bittere paradox: gebruikers moeten vaak een premie betalen voor AI-ready functies die nog niet door brede gebruikersgroepen zijn geadopteerd. Geheugeninflatie fungeert daarmee als een quasi-verplichte toeslag voor functionaliteit die niet expliciet door alle kopers is gevraagd. Voor bedrijven en consumenten die selectief upgrades willen doorvoeren, betekent dit dat keuzes rondom geheugenconfiguratie, opslag en CPU-architectuur zwaarder wegen dan voorheen.
Winners and losers
Grote OEM's zoals Dell, HP en Lenovo zijn relatief beter beschermd dankzij langlopende contracten met geheugensuppliers, strategische voorraadhouding en onderhandelingskracht die kortetermijnprijsfluctuaties kan dempen. Kleinere merken, custom builders en doe-het-zelf gamers — groepen die sterk afhankelijk zijn van spotmarktprijzen voor losse modules — zullen waarschijnlijk het meest pijn voelen. Ook bedrijven die snel op schaal moeten opschalen voor AI-workloads en daarbij afhankelijk zijn van speciale geheugenproducten, zien hun kostenstructuur veranderen.
- PC-zendingen: mogelijk een daling tot 9% in 2026 als gevolg van beperkte DDR5-voorraad en doorberekende kosten.
- Smartphones: mogelijke marktkromp van rond 5% wanneer fabrikanten ofwel prijzen verhogen of specificaties aanpassen om kosten te besparen.
- Gemiddelde pc-prijzen: een verwachte stijging van ongeveer 6–8% als geheugenprijzen worden doorberekend in adviesprijzen voor consumenten en zakelijke modellen.
Voor consumenten die upgraden overwegen, is het verstandig niet-paniekgedreven besluiten te nemen. Overweeg niet-essentiële aankopen uit te stellen, te zoeken naar voorraden van het vorige seizoen die mogelijk tegen lagere prijzen verkrijgbaar zijn, of te kiezen voor modellen van grote OEM's die minder gevoelig zijn voor volatile spotprijzen. Evenzo kunnen bedrijven hun inkoopstrategie herzien: meerjarige raamcontracten afsluiten, flexibele voorraadstrategieën gebruiken, en prioriteit geven aan modulariteit in systeemontwerp om toekomstige upgrades betaalbaarder te maken. Houd bovendien marktsignalen en prijsindexen voor DRAM en LPDDR nauwgezet in de gaten; productie zal op termijn herstellen, maar timing en herverdeling van capaciteit blijven onzeker en worden mede bepaald door investeringen van producenten in Fabs en packaging voor gespecialiseerde geheugenoplossingen.
De impact van het RAM-tekort is breed: van consumentenelektronica tot enterprise-infrastructuur. Fabrikanten van geheugenchips zoals grote spelers in de industrie hebben hun capaciteitsallocatie en investeringsplannen al aangepast — sommige kiezen expliciet voor hogere marges via HBM- en gespecialiseerde geheugenproductielijnen die optimaal zijn voor AI-acceleratie. Die keuzes hebben strategische gevolgen voor de jaarlijkse productieplanning van DDR5 en LPDDR, en impliceren dat de markt mogelijk een periode van suboptimale bevoorrading doormaakt voor consumentengeheugen.
Technisch gezien beïnvloedt dit ook productontwerp. OEM-ingenieurs en systeemarchitecten zullen methoden zoeken om geheugen efficiënt te gebruiken: betere geheugencompressie, meer geavanceerde geheugenbeheerlagen in operating systems en firmware, en het ontwerp van hybridesystemen waarin snelle lokale opslag (NVMe) en geheugenbeheer een grotere rol spelen. Voor softwareontwikkelaars en leveranciers van AI-modellen komt hier de noodzaak bij om geheugenfootprints van applicaties te optimaliseren, zodat software ook op kleinere geheugencapaciteiten acceptabele prestaties biedt.
Regionale verschillen kunnen eveneens optreden. Markten met sterke distributienetwerken en toegang tot grotere OEM-voorraadreserves kunnen prijsdruk dempen, terwijl opkomende markten en kanalen die afhankelijk zijn van losse componenten gevoeliger zijn voor prijsstoten. Retailkanalen, refurbs en de tweedehandsmarkt kunnen tijdelijk meer activiteit zien, omdat prijsbewuste consumenten daar naar alternatieven zoeken. Tegelijkertijd blijft het risico bestaan dat sommige segmenten, zoals gaming-desktops met hoge geheugenvereisten of professionele workstations voor contentcreatie en data-analyse, harder getroffen worden als RAM-prijzen aanzienlijk blijven stijgen.
Voor beleggers en leveranciers in de toeleveringsketen bieden deze omstandigheden zowel risico’s als kansen. Aan de ene kant kunnen bedrijven die gespecialiseerd zijn in hoogwaardige geheugenoplossingen profiteren van verhoogde vraag en betere marges; aan de andere kant kunnen producenten van consumentendelen omzet verliezen als verkoopvolumes door prijsdruk dalen. Strategische investeringen in productiecapaciteit voor DDR5 en LPDDR, of partnerships met foundries en packaging-specialisten, zullen bepalen wie op middellange termijn competitief blijft binnen de pc- en smartphonemarkt.
Ten slotte is communicatie richting eindklant cruciaal. OEM's en retailers die transparant zijn over waarom specificaties en prijzen veranderen, en die consumenten alternatieven en configuratie-opties aanbieden, zullen het vertrouwen eerder behouden. Educatie over wat 'AI-ready' systeemvereisten werkelijk betekenen, en welke use-cases daadwerkelijk hogere geheugencapaciteit vereisen, kan kopers helpen weloverwogen beslissingen te nemen en onnodige uitgaven te vermijden.
Wat aanvankelijk een veelbelovend jaar voor pc-hardware leek te worden, ziet er nu ingewikkelder uit: industriële momentum botst met een geheugenvoorzieningsverschuiving die door de AI-boom wordt veroorzaakt. Die botsing kan in 2026 de prijsvorming en beschikbaarheid van apparaten duidelijk hertekenen — met implicaties voor consumenten, bedrijven, OEM's en leveranciers in de gehele waardeketen.

Laat een reactie achter
Reacties (2)
Is dit echt? Klinkt als industrie die zichzelf opblaast voor AI-hype. Misschien tijdelijke dip, of het blijft zo... idk
Wow, had niet verwacht dat RAM zo'n spelbreker wordt voor consumenten. Prijzen omhoog, ouch... wie koopt straks nog AI-pc?