

8 Minuten
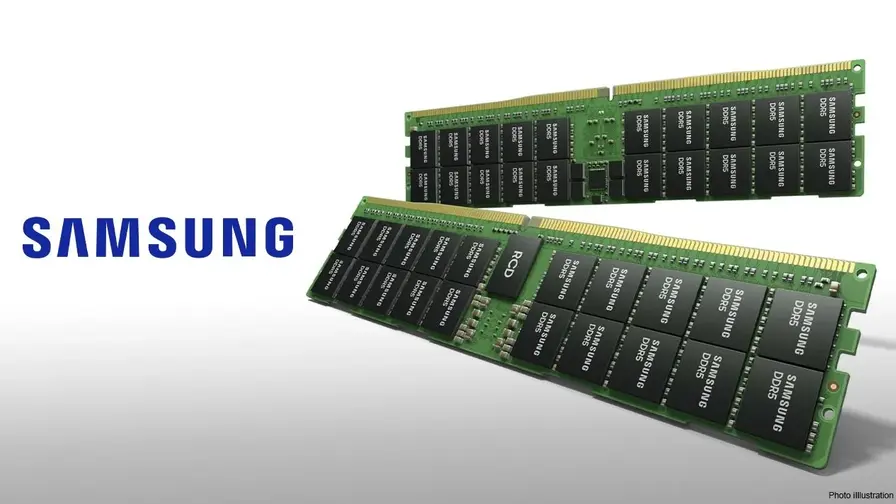
Analistenbureau Counterpoint heeft zijn vooruitzicht voor 2026 bijgesteld: stijgende RAM‑prijzen zullen naar verwachting marges onder druk zetten, consumentenprijzen opdrijven en de wereldwijde smartphoneverkopen doen krimpen. Het bureau voorziet nu een daling van 2,1% in de markt volgend jaar, grotendeels aangedreven door oplopende geheugenprijzen die weinig tekenen van normalisatie vertonen tot halverwege 2026.
Waarom RAM het smartphone‑plan verandert
Kostenstijgingen voor componenten zijn al zichtbaar in de bill of materials (BoM). Instaptelefoons zagen de BoM sinds het begin van het jaar met ongeveer 25% stijgen, terwijl mid‑range en high‑end modellen respectievelijk zo'n 15% en 10% duurder werden in onderdelen. Counterpoint waarschuwt dat RAM‑prijzen mogelijk nog eens 40% kunnen stijgen tot Q2 2026, wat voor veel modellen de BoM met nog eens 8%–15% zou verhogen.
Zo'n sprong dwingt fabrikanten tot lastige keuzes tussen prijs, specificaties en marge. Senior Analyst Yang Wang merkt op: 'Apple en Samsung staan het beste gepositioneerd om de komende kwartalen door te komen', maar volgens Wang zal het voor andere merken, zonder dezelfde financiële ruimte, moeilijk zijn om marktaandeel te behouden terwijl ze marges beschermen. Vooral Chinese OEMs zullen naar verwachting de druk merken, omdat hun lagere marges minder speelruimte laten om hogere kosten te absorberen.

Fabrikanten reageren al door productlijnen bij te stellen en specificaties te verlagen. Senior Analyst Shenghao Bai wijst erop dat 'bij sommige modellen we downgrades zien van componenten als cameramodules en periscoopoplossingen, beeldschermen, audiocomponenten en natuurlijk geheugenconfiguraties'. Kortom: sommige goedkope modellen zullen op papier goedkoper lijken, maar zijn in feite uitgekleed.
Een waarschijnlijke consequentie is een hogere gemiddelde verkoopprijs (ASP) volgend jaar. Counterpoint heeft zijn ASP‑prognose voor 2026 verhoogd van een bescheiden +3,9% naar een steviger +6,9%. Dit suggereert dat merken proberen kopers naar premiummodellen te leiden — waar RAM een kleinere proportie van de BoM uitmaakt en marges beter bestand zijn tegen prijsschommelingen.

Voor consumenten zal het aanbod vertrouwd maar scherper aanvoelen: minder agressieve instapaanbiedingen, gerichte downgrades van componenten en meer marketing rond mid‑tot‑high‑tier telefoons. Voor de industrie is het geheugenprobleem minder een geïsoleerde gebeurtenis en meer een katalysator voor herpositionering van productstrategie, prijsstelling en concurrentiepositie.
Kortom: als u stabiele smartphonprijzen en vlakke leveringen voor volgend jaar verwachtte, dan schetst Counterpoint een andere realiteit — een jaar met strakkere bevoorrading, hogere kosten en een industrie die zich heroriënteert op een duurder 2026.
Dieper in de kostenstructuur: BoM en RAM‑impact
De bill of materials (BoM) is een cruciale indicator voor fabrikanten en retailers. RAM‑modules vormen een significant deel van de BoM, vooral in telefoons die hoge geheugenconfiguraties aanbieden als verkoopargument. Bij een plotselinge stijging van DRAM‑ of LPDDR‑prijzen verschuift de balans: de productie van één smartphone kan daardoor honderden duizenden telefoons aan totale kosten extra op de balans zetten voor grote OEMs.
Belangrijke factoren die de BoM gevoelig maken voor RAM‑prijzen zijn onder meer:
- Geheugenconfiguratie (bijv. 4/6/8/12/16 GB) — hogere capaciteiten accentueren het kostenprobleem.
- Type RAM (LPDDR4x, LPDDR5, LPDDR5X) — nieuwere standaarden zijn vaak duurder per GB, maar kunnen energie‑ en prestatiewinsten bieden.
- Bundeling met opslag (UFS/SSD) — hogere opslagcapaciteiten en snellere interfaces verhogen samen de BoM.
- Volumeafspraken en contractduur — OEMs met vaste lange termijncontracten hebben soms bescherming tegen spot‑volatiliteit.
Deze componenten maken duidelijk dat RAM‑prijzen niet alleen een technisch detail zijn maar directe strategische gevolgen hebben voor productpositionering, prijsstrategie en voorraadbeheer.
Geheugenmarkt: leveranciers en aanboddynamiek
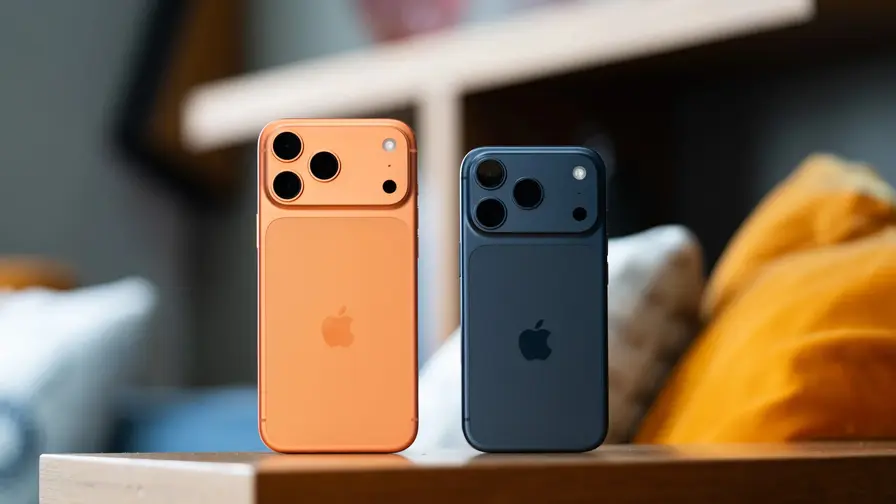
De wereldwijde DRAM‑markt is geconcentreerd: grote spelers zoals Samsung, SK Hynix en Micron domineren de productie en prijsvorming. Capaciteitsplanning in halfgeleiderfabrieken, investeringen in 12‑inch wafers, en de timing van nieuwe procesnodes bepalen hoe snel de markt kan reageren op vraag‑ en aanbodschokken.
Belangrijke punten over de aanboddynamiek:
- Capaciteitsslag: uitbreiding van productielijnen vergt enorme kapitaalinvesteringen en tijd; fabrieksuitbreiding is geen snelle remedie.
- Seizoensinvloeden: vraag naar consumentenelektronica fluctueert met seizoenen en productlanceringen, wat korte termijn prijspieken kan veroorzaken.
- Voorraadniveaus: OEMs, distributiepartijen en operators bouwen voorraden op of breken deze af afhankelijk van prijsvooruitzichten, wat de prijsschommelingen kan versterken.
- Nieuwe technologieën: migratie naar LPDDR5X en toekomstige DDR‑generaties kan tijdelijke schaarste veroorzaken tijdens de overgangsfase.
Met andere woorden: de RAM‑markt is geen eenvoudige commoditymarkt; strategische keuzes van grote leveranciers hebben grote invloed op prijs en beschikbaarheid.
Hoe fabrikanten productlijnen aanpassen
Fabrikanten nemen verschillende maatregelen om marges te beschermen en consumentenwaarde te behouden. Die strategieën variëren per merk, segment en marktfocus. Typische aanpassingen zijn:
- Specificatieherziening: verlaging van cameraresolutie, schrappen van periscoop–zoommodules, kiezen voor eenvoudigere displays of andere audio‑componenten.
- SKU‑reductie: minder varianten per model (bijv. één opslag‑/RAM‑configuratie in plaats van drie), wat inkoopvolume concentreert en complexiteit verlaagt.
- Prijsaanpassing: verhogen van de adviesprijs van nieuwe modellen, of het verminderen van promoties en kortingen.
- Premiumfocus: pushen naar duurdere modellen waar het relatieve aandeel geheugen in de BoM kleiner is.
- Regionale aanpassing: prioriteren van winstgevende markten en carriers waar subsidies hogere marges mogelijk maken.
Dergelijke reacties zijn niet alleen operationeel maar ook communicatief: merken moeten klanten uitleggen waarom prijspunten veranderen zonder merkperceptie te schaden.
Consumenteneffecten: wat kopers kunnen verwachten
Voor eindgebruikers vertaalt de situatie zich in een aantal concrete trends die waarschijnlijk in 2026 zichtbaar worden:
- Minder prijsdruk op instapmodellen — agressieve kortingen op goedkope telefoons zullen schaarser zijn.
- Gerichte specificatiereducties — sommige budgettelefoons behouden merkbare tekorten in camera, batterijcapaciteit of geheugen voor lagere kostprijzen.
- Hogere promotie van mid‑ en high‑end modellen — merken zullen voorkomen dat consumenten een slecht geconfigureerde instapper kopen door premiumopties aantrekkelijker te maken.
- Vertraging in upgrades — hogere prijzen kunnen de vervangingscyclus vertragen, waardoor consumenten langer bij hun huidige toestel blijven.
Deze veranderingen hebben ook implicaties voor netwerkoperators en retailers: zij zullen hun aanbiedingen, bundels en financieringsopties heroverwegen om verkoop te stimuleren zonder marges te ondermijnen.
ASP‑stijging: wat betekent dat voor de markt
Een hogere gemiddelde verkoopprijs (ASP) is zowel een symptoom als een reactie. Wanneer de ASP stijgt, betekent dat doorgaans dat consumenten gemiddeld meer betalen per telefoon, deels door duurdere componenten en deels door een verschuiving naar duurdere productcategorieën.
De implicaties van een stijgende ASP zijn divers:
- Merken met sterke premiumpositionering (Apple, Samsung) kunnen hun marge beschermen en mogelijk marktaandeel winnen van prijsgevoelige concurrenten.
- Budgetmerken kunnen marktaandeel verliezen tenzij ze operationele efficiëntie vinden of prijsregels herzien.
- Grotere ASP kan de totale omzetstroom in waarde verhogen zelfs als volumes dalen, wat analisten vaak onderscheidt tussen volumegroei en waardecreatie.
Counterpoint's verhoging van de ASP‑verwachting weerspiegelt deze realiteit: hogere componentkosten kunnen leiden tot hogere adviesprijzen, waardoor de marktwaarde per eenheid stijgt ondanks dalende aantallen verkochte telefoons.
Regionale en concurrentiële verschuivingen
Niet alle markten of fabrikanten voelen dezelfde druk. Factoren die regionale verschillen bepalen zijn onder meer lokale vraag, koopkracht, subsidies van operators en de aanwezigheid van sterke lokale merken.
Verwachte verschuivingen:
- Opkomende markten: prijsgevoelige regio's kunnen disproportioneel worden geraakt; consumenten in deze regio's kunnen kiezen voor oudere modellen, refurbished toestellen of telefoons met minder geheugen.
- Gevorderde markten: in landen met hogere inkomens en sterke carrier‑subsidies kan het effect op volumes minder uitgesproken zijn, maar ASP‑stijgingen blijven zichtbaar.
- Concurrentiedruk: merken die snel kunnen optimaliseren en productiecontracten heronderhandelen, zullen hun concurrentiepositie verstevigen.
Deze verschillen verhouden zich direct tot hoe merken hun assortiment en marktbenadering regionaal aanpassen.
Technische context en lange termijn perspectief
Op langere termijn zijn er enkele technische en industriële ontwikkelingen die de RAM‑prijsdynamiek kunnen normaliseren of juist vernieuwde druk kunnen veroorzaken:
- Productie‑expansie en nieuwe wafercapaciteit — wanneer investeringen in fabrieken voltooid zijn, kan aanbod verbeteren, maar dit proces neemt vaak jaren in beslag.
- Architectuurveranderingen — efficiëntieverbeteringen op systeemniveau (beter geheugenbeheer, compressie, zwaardere softwareoptimalisatie) kunnen de vraag naar hogere geheugenvolumes verminderen.
- Alternatieve geheugenoplossingen — ontwikkelingen in geheugenarchitectuur, zoals in‑package oplossingen of nieuwe DRAM‑typen, kunnen de kostenstructuur op termijn veranderen.
- Macro‑economische factoren — handelsbeleid, valuta‑schommelingen en geopolitieke spanningen blijven van invloed op grondstof‑ en componentprijzen.
Daarom is het belangrijk dat bedrijven niet alleen reageren op de korte termijn prijsschommelingen, maar ook investeren in robuuste leveranciersdiversificatie, strategische voorraadvorming en productinnovatie.
Strategische aanbevelingen voor OEMs en retailers
Op basis van de huidige dynamiek zijn sommige strategische opties voor fabrikanten en verkooppartners meer favorabel dan andere:
- Herverhandelingskracht benutten: langlopende contracten met geheugenleveranciers en het spreiden van inkoopmomenten kunnen prijsrisico's beperken.
- SKU‑portfolio optimaliseren: concentratie op modellen met de beste marge/volume‑ratio en het verminderen van laagmarge‑productvarianten.
- Waardecommunicatie: transparant communiceren over waarom prijzen/keuzes veranderen en consumenten waarde bieden via software, services en garanties.
- Alternatieve inkomstenstromen: meer nadruk op services, abonnementen en accessoires om afhankelijkheid van hardwaremarges te verminderen.
Deze acties helpen merken om zowel operationeel als commercieel veerkrachtiger te worden in een periode van prijsonzekerheid.
Samenvattend: wat 2026 ons kan brengen
De verwachte stijging van RAM‑prijzen en de bijbehorende gevolgen voor de BoM, ASP en productstrategie betekenen dat 2026 waarschijnlijk een jaar van consolidatie en herpositionering wordt voor de smartphonemarkt. Verwacht minder druk op instapprijzen, meer focus op premiumsegmenten, en technische en commerciële herstellingen door fabrikanten.
Voor consumenten en zakelijke kopers betekent dit dat aanschafmomenten, keuzes tussen specificatie en prijs, en de waarde van langer gebruik van bestaande toestellen belangrijker worden. Voor de industrie is het een kans om slimmer in te kopen, assortimenten te optimaliseren en waardeketens te versterken.
Hoewel voorspellingen onzeker blijven — en onderdelenmarkten op korte termijn snel kunnen veranderen — benadrukt Counterpoint's bijstelling dat geheugenprijzen een bepalende factor blijven in het marktbeeld van 2026. Merken, retailers en kopers die zich hier proactief op instellen, zullen beter gepositioneerd zijn om de uitdagingen en kansen van een duurder jaar te navigeren.

Laat een reactie achter
Reacties (3)
Interessante analyse, logisch ook. Maar 40% RAM stijging tot Q2 2026 klinkt extreem, is dat niet beetje paniekverkopen? OEMs herpositioneren sneller, ok, maar ik blijf sceptisch.
Wow, dit komt hard aan. Instaptelefoons uitgekleed, maar toch duurder? Rare prio van merken..
Als RAM echt 40% stijgt, wat doen kleine merken dan? Ziet er grimmig uit... prijs omhoog of specs weg, lastige keus.