

7 Minuten
Chipprijzen stijgen opnieuw en dit keer heeft de pijn een pakkende naam: chipflatie. De stijgende kosten voor geheugen en de beperkte productcapaciteit in de halfgeleiderketen veranderen al de prijsstelling van apparaten — en zelfs Apple kan moeite hebben om de gevolgen te vermijden.
Wat chipflatie aandrijft en waarom het ertoe doet
Geheugenchips, met name LPDDR mobiel RAM dat in smartphones wordt gebruikt, hebben scherpe prijsstijgingen gezien omdat de vraag de beschikbare geavanceerde productcapaciteit overtreft. Productie op de leidende nodes is duur, en tekorten versterken de prijsschommelingen. Stel je voor dat de onderdelen die je telefoon snel maken een luxecomponent worden — die druk moet ergens worden opgevangen, en de eindgebruiker voelt dat vaak als eerste.
Technische oorzaken: nodes, yield en hoge capex
Moderne mobiele geheugenmodules worden op geavanceerde fabricage-nodes geproduceerd (denk aan 5 nm/4 nm-achtige processen voor SoC-integratie en gespecialiseerde productiestromen voor LPDDR). Het opzetten en onderhouden van deze productielijnen vereist extreem kapitaalintensieve investeringen (capex) en een lange doorlooptijd. Wanneer vraag piekt, kunnen fabrieken (foundries en IDM's) hun capaciteit niet snel genoeg opschalen, en dat vertaalt zich in hogere spot- en contractprijzen voor leveranciers en OEM's.
Marktkrachten en vraagopbouw
Naast productiebeperkingen werken meerdere vraagzijde factoren samen: de voortgaande adoptie van high-refresh-schermen, grotere geheugenconfiguraties in premium smartphones, en de grotere vraag naar geheugen voor AI-gestuurde functies in mobiele processors. Tegelijkertijd halen datacenter- en AI-toepassingen meer geavanceerde geheugenentiteiten uit dezelfde toeleveringsketen, wat bijdraagt aan een bredere druk op halfgeleidercapaciteit en prijsstelling.
Samsungs prijsstijging: directe klap voor iPhone-kosten
Samsung is één van Apples belangrijkste leveranciers van LPDDR-geheugen. Volgens rapporten uit Zuid-Korea heeft Samsung de prijs van LPDDR-chips die aan Apple werden geleverd in Q1 2025 met maximaal 80% verhoogd ten opzichte van het voorgaande kwartaal. SK Hynix zou de prijzen nog verder hebben opgedreven, met cijfers die dicht bij een verdubbeling liggen.
Historisch gezien gebruikte Apple zijn enorme inkoopkracht en langlopende contracten om gunstige geheugenprijzen te garanderen. Maar bij marktbrede prijsstijgingen en leveranciers die terughoudend worden om tarieven vast te leggen, brokkelt die hefboom af. Bronnen melden dat zowel Samsung als SK Hynix zich slechts verbonden hebben aan afspraken die de eerste helft van 2026 beslaan, waardoor Apple kwetsbaar blijft voor kortetermijnmarktbewegingen wanneer het nieuwe apparaten opschaalt.
Waarom contracten nu korter zijn
Leveranciers vermijden langlopende prijsgaranties omdat de volatiliteit zodanig is dat vaste tarieven hen kunnen dwingen verliezen te nemen of ongunstige marges te accepteren. Kortere contracten of kwartaalafspraken geven leveranciers meer flexibiliteit om prijsstijgingen door te berekenen. Voor kopers als Apple betekent dit wel een hogere onzekerheid bij het begroten van de kosten van nieuwe producten.
Gevolgen voor toeleveringszekerheid
Zelfs wanneer een OEM in staat is om hoge volumes te contracteren, blijven toeleveringsrisico's bestaan: yield-problemen bij bepaalde processen, prioritering van andere klanten (bijvoorbeeld grote Android-leveranciers) en logistieke knelpunten kunnen allemaal leiden tot vertraagde levering of aanvullende kosten voor last-minute schaalvergroting.
Wat dit betekent voor iPhones, opvouwbare toestellen en consumenten
- iPhone-modellen die later dit jaar op de markt komen, inclusief de geruchten rond de iPhone 18 en een mogelijk eerste opvouwbare iPhone, kunnen hogere BOM-kosten (bill of materials) met zich meebrengen.
- Zelfs Samsungs eigen mobiele divisie, die intern geheugen produceert, is niet immuun voor dezelfde prijsdruk doordat grondstoffen, productiefaciliteiten en geavanceerde lithografische stappen schaarser zijn.
- Doordat leveranciers terughoudend zijn met langlopende contracten, heeft Apple minder speelruimte om te onderhandelen, wat de kans op aanpassingen in de adviesverkoopprijzen vergroot.
Budgetmodellen versus vlaggenschepen
Chipflatie beïnvloedt niet alleen premium modellen. Als geheugenprijzen sterk stijgen, zien fabrikanten twee opties: onderdelenkosten absorberen (en daarmee marges verkleinen) of die kosten doorberekenen in de consumentenprijs. Budgettelefoons hebben vaak minder marge om prijsverhogingen op te vangen, wat kan leiden tot verscherpte keuze in componenten of lagere configuraties in instapmodellen. Aan de andere kant kunnen vlaggenschepen die meer geheugen en snellere componenten gebruiken relatief harder getroffen worden door toegenomen LPDDR-kosten.
Het risico op dunner wordende marges
Voor bedrijven met hoge prijsgevoeligheid kan het tijdelijk aantrekkelijk lijken om de consument niet direct te belasten en in plaats daarvan marges te laten dalen. Maar als chipflatie aanhoudt, wordt dit op de lange termijn onhoudbaar: leveranciers vragen uiteindelijk marktconforme prijzen of OEM's moeten structurele aanpassingen doen in hun prijsstrategie.
Strategieën van bedrijven en coping-mechanismen
Diversificatie van leveranciers
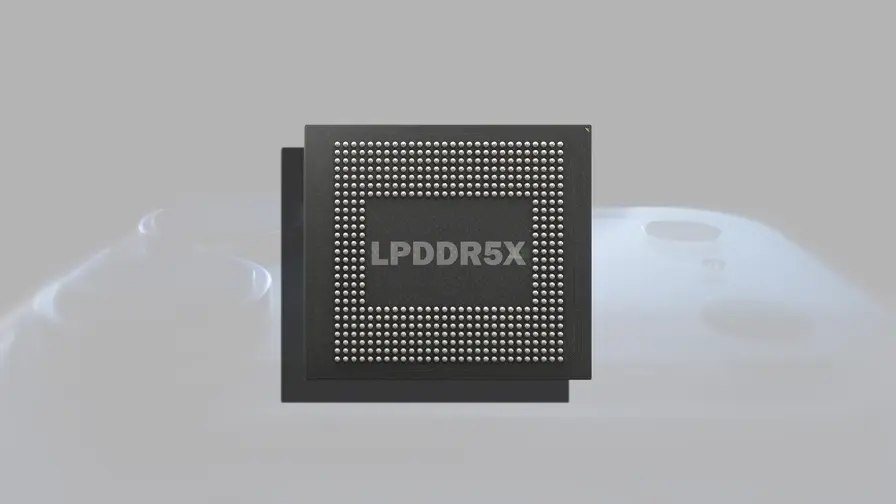
Veel OEM's proberen hun leveranciersbasis te diversifiëren om risico te spreiden. Voor geheugen betekent dat het combineren van contracten met meerdere leveranciers (Samsung, SK Hynix, Micron, indien van toepassing) en het onderhandelen over prioriteitsleveringen voor kritieke SKU's. Diversificatie vermindert afhankelijkheid van één leverancier, maar vergt ook complexe logistiek en kwaliteitsafstemming.
Voorraadbeheer en voorfinanciering
Sommige bedrijven kiezen ervoor om extra voorraad op te bouwen (safety stock) of om vroegtijdig componenten in te kopen wanneer spotprijzen gunstiger zijn. Dat kan wel kapitaal binden en logistieke opslagkosten verhogen, maar het biedt bescherming tegen prijspieken en levertijdrisico's.
Technologische aanpassingen
Ontwerpteams kunnen ook alternatieven onderzoeken: geheugenarchitecturen optimaliseren, software die vraagt om minder geheugen, of het gebruik van andere geheugenstandaarden waar technisch mogelijk. Zulke aanpassingen vragen echter R&D‑inspanningen en kunnen de ontwikkeltijd verlengen.
Macro-economische en strategische implicaties
Invloed op consumentenprijzen en inflatie
Chipflatie heeft niet alleen directe gevolgen voor smartphoneprijzen; het beïnvloedt elektronische producten breed. Hogere componentprijzen kunnen de consumptie van elektronica dempen, wat op zijn beurt groeiverwachtingen voor OEM's en leveranciers beïnvloedt en zelfs effect kan hebben op bredere consumptiepatronen in het consumentenecosysteem.
Concurrentiedruk en positionering
Merken die besluiten om prijsstijgingen door te berekenen, riskeren concurrentieverlies in prijsgevoelige markten. Tegelijkertijd kunnen bedrijven die korte termijn marges opofferen om marktaandeel te behouden, later worden geconfronteerd met financiële druk als chipprijzen blijven stijgen. De strategische keuze is complex en vereist een balans tussen korte- en langetermijndoelen.
Wat consumenten kunnen verwachten en waar ze op moeten letten
Moeten kopers zich voorbereiden op sticker shock? Dat is mogelijk. Apple kan proberen om een deel van de stijgende kosten te absorberen om de vraag te beschermen, maar aanhoudende chipflatie vergroot de kans dat hogere componentprijzen uiteindelijk doorwerken in device-prijzen of in dunnere marges voor fabrikanten.
Timing van aankopen
Consumenten die flexibel zijn kunnen kiezen voor aankoopmomenten rond promoties of zodra oudere modellen in prijs dalen na een nieuwe lancering. Voor mensen die op korte termijn een upgrade plannen, is het goed om marktnieuws te volgen en prijsvergelijkingen te maken — marktvolatiliteit kan snelle prijswijzigingen teweegbrengen.
Alternatieven en trade-offs
Als premium-modellen duurder worden, kunnen consumenten overwegen om voor een iets minder krachtige configuratie te kiezen (minder RAM of opslag), een voorgaand model aan te schaffen of tijdelijk te wachten op aanbiedingen. Voor gebruikers die veel waarde hechten aan prestaties, zoals mobiele gamers of creatieve professionals, kan investeren in hoge geheugenconfiguraties toch gerechtvaardigd blijven.
Toekomstperspectief: hoe lang kan chipflatie aanhouden?
De duur van chipflatie hangt af van verschillende factoren: de snelheid waarmee fabrikanten capaciteiten uitbreiden, veranderingen in de vraag (bijvoorbeeld een afkoeling van de smartphonemarkt of verschuivingen in AI-hardwarevraag), en de bereidheid van leveranciers om langlopende contracten aan te gaan tegen stabiele tarieven. Infrastructurele investeringen in nieuwe fabs kunnen meerdere jaren duren, dus in het kortetermijnscenario blijft volatiliteit waarschijnlijk.
Signalen om op te letten
Enkele indicatoren die marktdeelnemers en consumenten kunnen volgen: kwartaalrapporten van grote leveranciers (Samsung, SK Hynix, Micron), capaciteitscijfers en aankondigingen van nieuwe fabs (TSMC, Samsung Foundry), en prijsindices voor DRAM en NAND die door marktonderzoeksbureaus worden gepubliceerd. Deze signalen helpen voorspellen of de prijsdruk afneemt of juist aanhoudt.
Slotopmerkingen en kerninzichten
Chipflatie is meer dan een modewoord: het is een symptoom van structurele krapte in geavanceerde halfgeleiderproductie en veranderende vraagpatronen. Voor fabrikanten vraagt het om strategische keuzes in inkoop, prijsstelling en productontwerp. Voor consumenten betekent het mogelijk hogere prijzen of minder gunstige configuraties in sommige segmenten.
Als u device-lanceringen, prijsontwikkeling of de gezondheid van de technologische toeleveringsketen volgt, is chipflatie een trend die aandacht verdient. De situatie is dynamisch: leveranciers, OEM's en markten zullen zich aanpassen, maar die aanpassingen vergen tijd en investeringen — wat betekent dat prijsdruk in de komende kwartalen een realistisch scenario blijft.

Laat een reactie achter
Reacties (2)
Is dit echt 80%? Klinkt overdreven, laat de cijfers zien. Als dat waar is, rip de goedkoopste modellen en minder keuze voor consumenten…
Oef, chipflatie klinkt dreigend. Apple gaat dit niet zomaar slikken, maar wie betaalt de rekening? Budget telefoons gaan lijden...