

7 Minuten
Samenvatting
Cijfers veranderden snel in de laatste maanden van 2025: Samsung heeft zich geruisloos teruggewurmd naar de top van de DRAM-markt. Het was geen kortstondig herstel. Het bedrijf rapporteerde $19,1 miljard aan DRAM-omzet in Q4, goed voor een marktaandeel van 36,6% wereldwijd, volgens Omdia.
Een groei van 40,6% kwartaal-op-kwartaal. Korte zin. Die uitbraak deed het zware werk. Ook de bredere industrie groeide — de DRAM-verkopen in Q4 bereikten $52,47 miljard, ongeveer 30% hoger dan in het derde kwartaal. Zowel vraag als prijs gingen omhoog, en de winnaars waren de fabrikanten met de juiste producten op het juiste moment.
Marktbewegingen en cijfers
Wat veranderde er sinds Samsung eerder in 2025 de leiding verloor? Allereerst: productmix. De verkoop van Samsung werd aangedreven door hoogwaarde server- en AI-geheugen zoals HBM3E en een sterk portfolio van DDR5-producten. Deze onderdelen worden aan premiumprijzen verkocht in datacenters en voor AI-implementaties. Gemiddelde verkoopprijzen (ASP) voor DRAM stegen ongeveer 40% toen kopers voorraden aanvulden en cloud- en AI-werkbelastingen aanzwellende vraag creëerden.
SK Hynix bleef dichtbij met een omzetaandeel van 32,9%, goed voor ongeveer $17,2 miljard aan DRAM-verkopen — een gezonde stijging van 25,2% kwartaal-op-kwartaal. Micron zakte naar de derde plaats; hun aandeel daalde naar 22,9% van 25,8% in Q3. En het Chinese CXMT noteerde een aandeel van 4,7%, een kleine maar zichtbare aanwezigheid in een markt die inmiddels evenzeer door geopolitieke leveringsdynamiek wordt gevormd als door ruwe technische capaciteiten.
Strategie achter de cijfers
De harde cijfers vertellen één verhaal; strategie vertelt een ander. De terugkeer van Samsung was niet alleen te danken aan marktstroomversnellingen. Het weerspiegelde bewuste inzetten op premium geheugen segmenten die worden gebruikt voor AI-compute en hyperscale-servers. High-bandwidth memory zoals HBM3E en de volgende generatie DDR5 zijn tegenwoordig de gebieden waar marge te halen valt. Samsung profiteerde ook van een verbeterde prijsdiscipline in de sector die de ASP's opwaarts duwde.
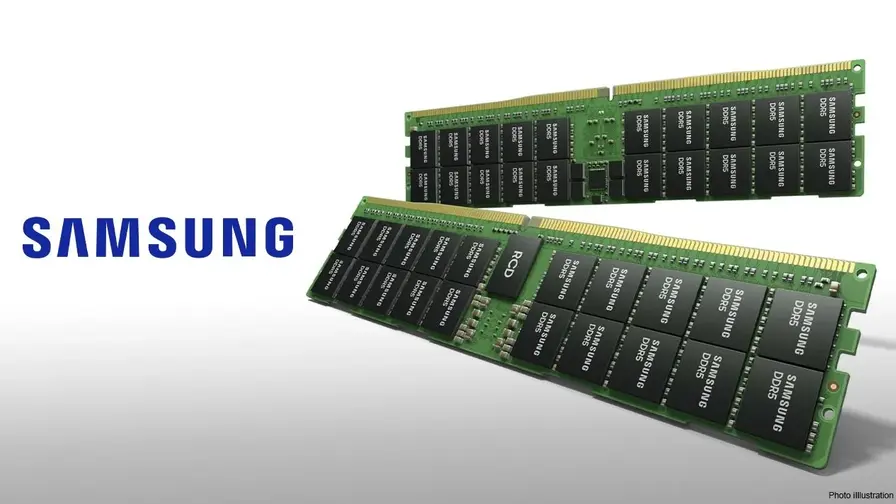
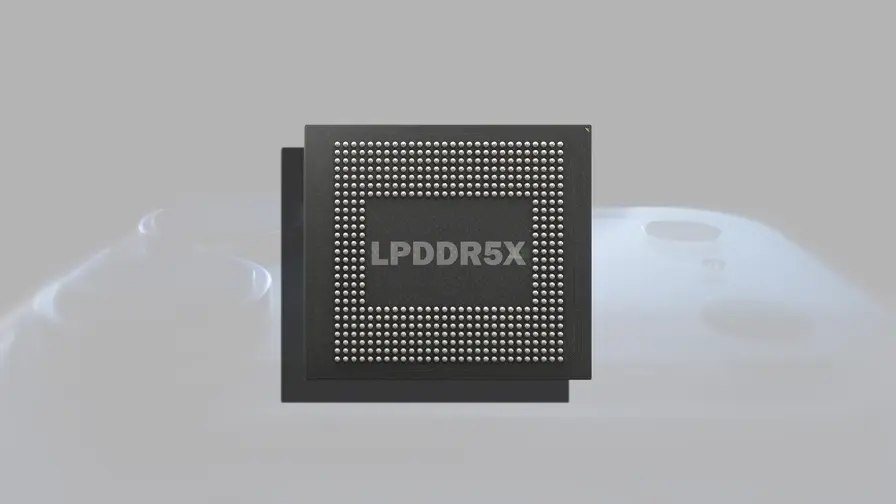
Verwacht dat de strijd om marges zich zal verplaatsen naar nieuwere architecturen: Samsung plant al opschaling van HBM4 en hogere-capaciteit DDR5-lijnen en zet tegelijkertijd in op laagvermogen LPDDR5X voor mobiele en automotive workloads.
Waarom HBM en low-power DDR belangrijk zijn
Die koers maakt het verschil. De volgende generatie serverontwerpen en edge-apparaten zullen niet alleen ruwe capaciteit waarderen, maar ook energie-efficiëntie en bandbreedte per watt — gebieden waar nieuwe HBM-architecturen en low-power DDR-varianten een meetbaar voordeel kunnen leveren. AI-training en inferentie vereisen zowel hoge geheugenbandbreedte als beheersbaar energieverbruik; HBM (High-Bandwidth Memory) richt zich primair op de bandbreedtekant, terwijl LPDDR-varianten vaak het energieprofiel optimaliseren voor mobiele en embedded toepassingen.
Fabrikanten die productievolume combineren met productleiderschap — dus wie zowel schaal als geavanceerde ontwerpen beheerst — zullen in staat zijn prijsstelling en marktaandeel te domineren voor de nabije toekomst. Dat geldt zowel voor servergeheugen in hyperscale data centers als voor gespecialiseerde AI-acceleratoren en edge-apparaten.
Productmix en prijsgedreven herstel
De Q4-heropleving was sterk productgedreven. Een kort overzicht van de belangrijkste productcategorieën die nu de markt beïnvloeden:
- HBM3E en opkomend HBM4: gericht op AI-acceleratoren en high-performance compute, met focus op bandbreedte en multi-die integratie.
- DDR5 met hogere capaciteit en snelheid: belangrijk voor next-generation servers en bandbreedte-intensieve workloads.
- LPDDR5X voor mobiel en automotive: gericht op laag stroomverbruik en hoge efficiëntie per watt.
- Traditionele DRAM voor client- en consumententoepassingen: nog steeds volume-gedreven, maar met lagere marges.
De verschuiving naar premiumsegmenten verklaart deels waarom ASP's sterk herstelden: datacenters en cloud-providers waren bereid om hogere prijzen te betalen om schaal, latency en energie-efficiëntie te verbeteren, vooral met de uitbreiding van AI-workloads.
Geopolitiek en toeleveringsketen
Een andere laag in dit verhaal zijn geopolitieke dynamieken die de toeleveringsketen en investeringsbeslissingen beïnvloeden. Beleid en exportbeperkingen, met name tussen de Verenigde Staten, China en Zuid-Korea, hebben geleid tot heroriëntatie van toeleveranciers en capaciteitsuitbreidingen in verschillende regio's. Dat verklaart deels de zichtbaarheid van Chinese spelers zoals CXMT en versterkt de strategische waarde van regionale productiefaciliteiten voor westerse en Aziatische klanten.
Concurrentie wordt dus niet uitsluitend bepaald door technologische voorsprong, maar ook door wie het beste kan navigeren door handelsrestricties, veiligheidsvereisten en klantpreferenties voor regionale leveringszekerheid. Voor grote cloudproviders en hyperscalers is leveringszekerheid bijna even belangrijk geworden als prijs en prestaties.
Operationele schaal en kapitaalintensiteit
De geheugensector is extreem kapitaalintensief: het opschalen van DRAM-productie vereist miljardeninvesteringen in fabs, geavanceerde lithografie en verpakkingslijnen. Dat zorgt voor hoge toetredingsdrempels en verklaart waarom een klein aantal spelers (Samsung, SK Hynix, Micron en een handvol Chinese fabrikanten) het grootste deel van de capaciteit domineert. Bedrijven die hun capex strategisch inzetten op HBM4- en DDR5-productie kunnen structurele voordelen behalen, mits de vraag op die investering blijft aansluiten.
Daarnaast speelt yield management een rol: technologische verbeteringen die hogere opbrengst per wafer leveren, vertalen zich direct in lagere kosten per bit en dus betere concurrentiepositie — zeker in premiumsegmenten waar margeverschillen belangrijk zijn.
Implicaties voor datacenters en AI-infrastructuur
Voor datacenter-operators en AI-leveranciers hebben de recente verschuivingen concrete implicaties. Meer beschikbaarheid van HBM en hogere DDR5-capaciteit betekent dat ontwerpers van AI-acceleratoren en servers betere kansen hebben om architecturen te kiezen die hogere beheersbare prestaties leveren. Dat vertaalt zich in:
- betere trainingsprestaties voor grote taalmodellen en vision-models;
- hogere efficiëntie per watt bij inference op schaal;
- kortere time-to-insight door lagere geheugen-latenties en hogere doorvoer;
- mogelijk lagere totale cost-of-ownership (TCO) voor toepassingen met intensief geheugenverbruik.
De keuze voor HBM versus DDR5 hangt af van architecturale prioriteiten: HBM richt zich op extreem hoge bandbreedte en wordt vaak ingebed in acceleratormodules; DDR5 biedt schaalbare capaciteit en compatibiliteit met bestaande server-CPU-ecosystemen.
Wat analisten en investeerders moeten volgen
Voor marktwaarnemers zijn er duidelijke signalen en meetpunten om te volgen:
- Capaciteitsverhogingen van HBM4 en volumegroei in DDR5-lijnen.
- Adoptiepercentages van LPDDR5X in mobiel en automotive markten.
- Prijsontwikkeling van DRAM-ASP's: herstel of verdere stabilisatie is een signaal van structurele verschuivingen.
- Yield-verbeteringen en productintroducties bij grote spelers zoals Samsung, SK Hynix en Micron.
Deze indicatoren geven inzicht in wie daadwerkelijk bouwt voor de AI-era en wie mogelijk alleen volgt. Snel opschalen zonder controle op opbrengsten en klantencontracten kan leiden tot onverkochte voorraden en prijsdruk — een scenario dat de sector eerder heeft gezien.
Risico's en onzekerheden
Hoewel de vooruitzichten optimistisch kunnen lijken voor leveranciers van premiumgeheugen, zijn er meerdere risico's:
- Vraagcyclus: AI-hype kan sneller evolueren dan daadwerkelijke hardware-upgrades, wat timingrisico's creëert.
- Prijsvolatiliteit: als producenten te veel capaciteit toevoegen, kan dat leiden tot prijsdalingen en margedruk.
- Geopolitieke spanning: exportcontroles of handelsbeperkingen kunnen leveringsroutes verstoren.
- Technologische disruptie: nieuwe geheugenarchitecturen of alternatieve benaderingen (bijv. on-chip geheugeninnovaties) kunnen bestaande aannames veranderen.
Beleggers en technische planners moeten daarom scenario-gebaseerde plannen ontwikkelen: hoe reageer je bij sterke vraag, hoe bij overaanbod, en welke contract- en voorraadstrategieën minimaliseren risico's?
Concurrentiepositie en differentiatie
De recente cijfers laten zien dat concurrentie meer draait om productdifferentiatie dan om zuivere volumeoorlog. Enkele onderscheidende factoren zijn:
- innovatie in verpakkingen en interconnect (hoe HBM-stacks en TSV/EMIB-achtige technieken worden geïmplementeerd);
- energie-efficiëntie per bit (cruciaal voor edge en automotive);
- software- en hardware-ecosysteemintegratie: partnerschappen met accelerator-ontwerpers en cloudleveranciers;
- toeleveringszekerheid en regionale productiecapaciteit.
Fabrikanten die deze elementen combineren, bouwen niet alleen marktaandeel op, maar creëren ook hogere toetredingsdrempels voor concurrenten.
Toekomstverwachtingen en wat te volgen
De DRAM-markt is teruggekeerd naar een verhaal van premiumproducten en platformvraag, eerder dan louter commoditiestrijd. Samsung heroverde de kroon in Q4, maar die kroon blijft wankel als de vraag verandert of nieuwe concurrenten snel opschalen. Houd vooral rekening met:
- HBM4-ontwikkelingen en tijdlijnen voor massaproductie;
- DDR5-capaciteitsuitbreidingen en prijsdruk in volumemarktsegmenten;
- adoptietrajecten voor LPDDR5X in mobiele en automotive toepassingen;
- de invloed van geopolitieke beleidsmaatregelen op supply chains en regionale investeringen.
Deze signalen zullen aangeven wie daadwerkelijk investeert in architecturen die geschikt zijn voor de AI-era en wie slechts volgt.
Praktische aanbevelingen voor beslissers
Voor CIO's, inkoopmanagers en hardware-architecten gelden enkele praktische adviezen:
- Herzie inkoopstrategieën: combineer kortetermijncontracten om prijsvolatiliteit te beperken met strategische langetermijnafspraken voor kritische premiumgeheugencomponenten.
- Beoordeel architecturen op bandbreedte-per-watt en niet alleen op ruwe capaciteit.
- Werk samen met leveranciers om roadmaps en timing van productintroducties te synchroniseren met datacenter- of acceleratorvernieuwingen.
- Monitor marktindicatoren zoals ASP's, yield-rapports en capaciteitsconversies van bestaande DRAM-lijnen naar HBM/DDR5-productie.

Conclusie
De les voor marktvolgers is helder: de DRAM-markt draait opnieuw om premium-producten en platformvraag meer dan uitsluitend prijscompetitie. Samsung heeft de kroon in Q4 heroverd door in te zetten op HBM3E, DDR5 en toekomstige HBM4-initiatieven, gecombineerd met strakkere prijsdiscipline in de industrie. Toch blijft de markt dynamisch — wie investeert in schaal, yield en productinnovatie, zal waarschijnlijk de prijzen en marktaandelen bepalen.
Houd HBM4, DDR5-capaciteitsopschaling en de adoptie van LPDDR5X nauwlettend in de gaten — ze laten zien wie daadwerkelijk bouwt voor het AI-tijdperk en wie het slechts volgt.

Laat een reactie achter
Reacties (2)
Wow, Samsung terug aan top, nice... maar HBM4 nog ver, en wat als overaanbod komt? spannend, maar ook een tikkie nerveus.
Is dit betrouwbaar? cijfers lijken sterk maar geopolitiek kan alles omgooien... beetje sceptisch, wie checkt die ASP's echt?