

9 Minuten
Samsung profiteert van een groeiende wereldwijde geheugenschaarste om de prijzen van zijn HBM- en DRAM-productlijnen te verhogen, nu de vraag van AI-workloads en GenAI-toepassingen de beschikbare productiecapaciteit overtreft. Deze prijsaanpassingen weerspiegelen niet alleen tijdelijke marktspanningen, maar ook structurele verschuivingen in de vraag naar hoogdoorvoerende geheugenoplossingen voor datacenters en AI-accelerators. Kopers, OEMs en cloudproviders zien de impact terug in kosten voor GPU's, servers en AI-infrastructuurdiensten, en moeten hun inkoop- en budgetstrategieën heroverwegen om met de volatiliteit om te gaan.
Hoe Samsung de geheugendruk omzet in inkomsten
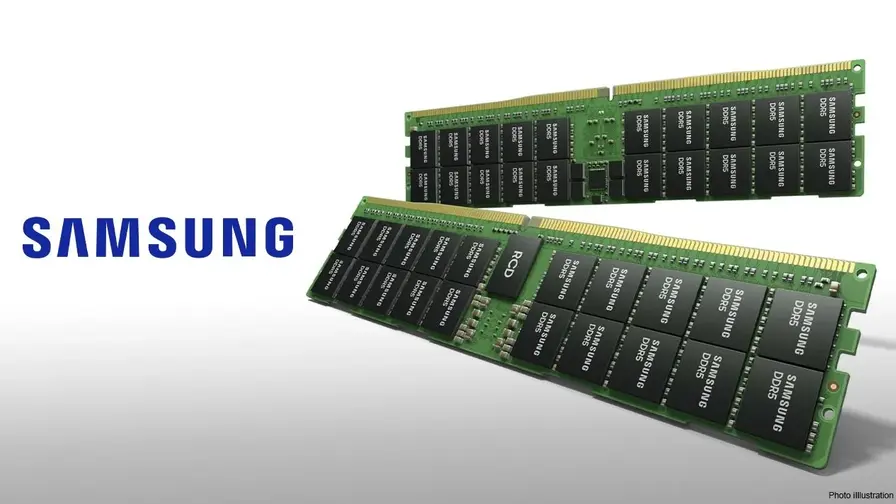
Recente berichten van lokale Koreaanse media en posts op sociale netwerken wijzen erop dat Samsung aanzienlijke prijsverhogingen doorvoert voor zowel HBM3E als gangbare DRAM-modellen. Waar eerdere berichten een stijging van ongeveer 20% noemden voor bepaalde HBM3E-onderdelen, blijkt uit nieuwere signalen dat het bedrijf — samen met andere leveranciers tijdens contractvernieuwingen — nu streeft naar premies tot wel 50% voor 12-high (12H) HBM3E-modules. Tegelijkertijd zouden de prijzen voor DRAM in het vierde kwartaal met grofweg 50% zijn gestegen nu de markt aantrekt en voorraden onder druk komen te staan.
Deze prijsstrategie heeft verschillende componenten: enerzijds zoekt Samsung naar maximale opbrengst uit korte termijn vraagpieken; anderzijds speelt positionering in de toeleveringsketen een rol. Door selectieve prijsaanpassingen en heronderhandelingen bij contractverlengingen kan Samsung hogere marges realiseren zonder direct al haar volume aan lagere tarieven te verkopen. De prijsonderhandelingen zijn niet alleen technisch van aard maar ook strategisch: leveranciers prioriteren vaak grote, strategische klanten en contracten met langere looptijden, terwijl spotmarkten en kleinere afnemers relatief minder vaak toegang krijgen tot beperkte volumes.
De gevolgen zijn merkbaar in meerdere lagen van de industrie. Distributeurs en aftermarket-partijen merken dat hun inkoopkosten stijgen, terwijl originele apparatuurfabrikanten (OEMs) en datacenterexploitanten dwingende keuzes moeten maken tussen het vasthouden aan budgetten of het acceptereren van hogere prijzen om continuïteit van levering te garanderen. Voor sommige partijen betekent dit herplanning van capaciteitsuitbreidingen of tijdelijke aanpassingen in productroadmaps om de impact van hogere geheugenkosten te beperken.
Tegelijkertijd wijzen marktobservatoren erop dat prijsschommelingen vaak leiden tot versnelling van alternatieve investeringen: bedrijven onderzoeken bijvoorbeeld optimalisaties op software- en systeembandbreedt niveau, efficiëntere geheugenarchitecturen en cachingstrategieën om de totale kosten van AI-infrastructuur over meerdere jaren te verlagen. Deze langere termijn reacties kunnen de uiteindelijke vraag naar bepaalde geheugenproducten beïnvloeden, maar zullen vrijwel altijd vertraging vertonen ten opzichte van de onmiddellijke marktbewegingen die door suppliers als Samsung worden afgedwongen.
Tussen de regels door blijft het belang van betrouwbare levering groot: voor hyperscalers en strategische partners is garanties van leveringscontinuïteit vaak meer waard dan de laagst mogelijke prijs op korte termijn. Dat creëert een markt waarin leveranciers met voldoende capaciteit en flexibiliteit, zoals Samsung, hun marktmacht kunnen inzetten om zowel prijs als prioritering te sturen.
Tegelijkertijd is het belangrijk te vermelden dat publieke cijfers en berichtgeving variëren afhankelijk van bron en timing; precieze contractvoorwaarden zijn doorgaans niet publiek en verschillen per klantsegment en regio. Desalniettemin geven de meldingen een duidelijke indicatie van een omslag naar een krappe geheugemarkt met stijgende prijzen en veranderende leveranciersstrategieën.
Trefwoorden rond deze ontwikkelingen zijn onder meer HBM3E-prijzen, DRAM-prijzen, geheugenschaarste, GenAI-werkbelasting en AI-accelerators. Voor bedrijven die actief zijn in AI-infrastructuur is het verstandig deze marktsignalen op korte termijn te vertalen naar concrete inkoopbeleid- en budgetscenario's.
Tijdens onderhandelingen is transparantie over vraagprognoses en flexibiliteit in leveringsschema's vaak cruciaal: leveranciers kunnen voordelen toekennen aan klanten die langere termijnplanner en gegarandeerde volumes bieden. Voor organisaties die op zoek zijn naar schaalbare geheugenoplossingen is het verstandig om zowel strategische voorraden als alternatieve sourcingopties te evalueren om kwetsbaarheid te verminderen.
Economisch en technisch gezien is dit een typisch voorbeeld van vraag-georiënteerde prijszetting in een markt met beperkte korte termijn expansiecapaciteit. Terwijl fabcapaciteit voor geavanceerde geheugentechnologieën vaak jaren vergt om op te schalen, kunnen tijdelijke verschuivingen in productieprioriteiten en voorraadvorming snel leiden tot prijsvolatiliteit.
Voor iedereen die betrokken is bij serverontwerp, AI-infrastructuur of supply chain management, geldt dat inzicht in HBM-architecturen, yield-niveaus en productiemodellen (zoals het verschil tussen 8H en 12H stacks) essentieel is om zowel technische als commerciële beslissingen geïnformeerd te nemen.
Samengevat: Samsung benut de huidige marktkrapte door prijsaanpassingen en contractonderhandelingen, terwijl kopers moeten anticiperen op hogere kosten en meer competitieve leveringsvoorwaarden voor HBM en DRAM.
Twee factoren stuwen deze koers in de markt. Ten eerste heeft de opmars van Generatieve AI (GenAI) en gespecialiseerde AI-accelerators de vraag naar high-bandwidth memory (HBM) exponentieel doen groeien. HBM biedt een ongeëvenaarde bandbreedte en lagere latentie ten opzichte van traditioneel DDR-geheugen, waardoor het onmisbaar is voor grote AI-modellen en realtime inferentie-oplossingen. Ten tweede zijn de marges op HBM doorgaans hoger dan op commoditized DRAM, wat leveranciers ertoe aanzet productiecapaciteit naar HBM te verschuiven; Micron en SK Hynix hebben hun focus op HBM aanzienlijk opgevoerd en hun DRAM-output verminderd, wat heeft bijgedragen aan een bredere schaarste op de DRAM-markt.
Technisch gezien zijn HBM3E-modules ontworpen voor extreem hoge doorvoersnelheden en worden ze gestapeld in meerdere dies (bijvoorbeeld 8H of 12H) om zowel capaciteit als bandbreedte te vergroten. Het produceren van hogere stacks (zoals 12H) vereist nauwkeurige thermische beheersing, geavanceerde interposer-technologie en striktere yield-controles, wat de kosten per module omhoogdrukt, maar ook de verkoopprijs en daarmee de winstgevendheid per product verhoogt. Leveranciers die erin slagen de complexiteit te beheersen en een consistente productie-output te bieden, staan in een positie om hogere marktprijzen te vragen.
Deze verschuivingen hebben ook gevolgen voor de toeleveringsketen: leveranciers van verpakkingen, TSV's (through-silicon vias), interposers en testfaciliteiten ervaren hogere vraag en meer druk op capaciteit. Bovendien beïnvloeden geopolitieke factoren en kapitaalintensieve investeringen in geavanceerde waferfabrieken de snelheid waarmee extra volume beschikbaar komt. Daarmee is de huidige marktkrapte niet louter een vraagfenomeen, maar ook een weerspiegeling van kapitaal- en productiebarrières aan de aanbodzijde.
Voor een gedetailleerde context: HBM3E richt zich op hogere data rates per pin en grotere energie-efficiëntie per bit vergeleken met eerdere HBM-generaties, wat het aantrekkelijk maakt voor next-gen accelerators. Maar omdat deze modules complexer en duurder te produceren zijn, is de prijsgevoeligheid van OEMs en hyperscalers groot; zij moeten voortdurend afwegen of de prestatiewinst opweegt tegen de hogere componentkosten.

Waarom Samsungs aanpak opvalt
In tegenstelling tot sommige concurrenten lijkt Samsung een relatief groter DRAM-productievolume te hebben behouden in plaats van productie sterk terug te schroeven. Die strategie stelt Samsung in staat niet alleen van HBM-prijsstijgingen te profiteren, maar ook de schaarste aan DRAM te gelde te maken, wat heeft bijgedragen aan recordwinsten voor zijn geheugendivisie in Q4 2025. Door de balans tussen HBM- en DRAM-output flexibel te houden, kan Samsung zowel korte- als middellangetermijnmarktkansen benutten.
Concreet betekent dit dat Samsung enerzijds investeert in R&D en productiecapaciteit voor HBM3E stacks (waar de marges hoger liggen) en anderzijds voldoende DRAM-productie handhaaft om ook op die markt vraag te bedienen wanneer prijzen stijgen. Deze dubbele focus vermindert afhankelijkheid van één productcategorie en creëert een strategisch voordeel: wanneer concurrenten hun DRAM-output verlagen ten gunste van HBM, blijft Samsung in staat volumes te leveren aan klanten die geen hoge HBM-configuraties benodigen maar wel continuïteit vereisen.
Bovendien helpt schaal en verticale integratie Samsung om kostenvoordelen te behouden: interne toegang tot geavanceerde processen, verpakkingstechnologie en supply chain-coördinatie geeft het bedrijf meer vrijheid om productieprioriteiten te verschuiven zonder externe bottlenecks te creëren. Dit maakt het ook mogelijk om in contractonderhandelingen een stevigere positie in te nemen, omdat leveringsgaranties en volumeverplichtingen betrouwbaarder kunnen worden aangeboden.
Toch is deze strategie niet zonder risico. Als concurrenten agressief in capaciteit investeren of nieuwe spelers de markt betreden met aanzienlijke subsidies of innovatieve technologieën, kan de korte termijn voorsprong van Samsung krimpen. Daarnaast blijft prijsdynamiek gevoelig voor vraagverschuivingen in AI-architecturen die bijvoorbeeld minder afhangen van HBM en meer van andere vormen van geheugen of compute-optimalisaties.
Voor investeerders en marktanalisten is het cruciaal om te letten op productiecapaciteitsupdates, yield-verbeteringen bij 12H stacks, en contractaankondigingen van grote hyperscalers. Deze signalen geven inzicht in hoe duurzaam Samsungs voorsprong op het gebied van zowel HBM als DRAM daadwerkelijk is.
Wat dit betekent voor de industrie en kopers
- OEMs en cloudproviders kunnen geconfronteerd worden met hogere componentkosten, wat de prijs van GPU's, AI-accelerators en AI-infrastructuurdiensten opdrijft. Dit beïnvloedt zowel operationele uitgaven (OPEX) als kapitaaluitgaven (CAPEX) en kan de timing van uitbreidingsprojecten veranderen. Veel organisaties heroverwegen de total cost of ownership van hun AI-infrastructuur en zoeken naar mogelijkheden om de efficiëntie per watt en per dollar te verhogen.
- Contractvernieuwingen zijn een belangrijk onderhandelingspunt: bestaande klanten kunnen worden gevraagd om aanzienlijke prijsstijgingen te accepteren om levering te garanderen. Dit benadrukt het belang van proactieve inkoopstrategieën, het sluiten van langere termijn contracten waar mogelijk, en het onderhandelen over escalatieclausules en volume-opties om prijsvolatiliteit te mitigeren.
- Kleinere kopers kunnen moeite hebben om volumes te bemachtigen, aangezien leveranciers de voorkeur geven aan de meest rendabele contracten en grote strategische klanten. Dit kan leiden tot marktconsolidatie, waar kleinere spelers afhankelijker worden van distributeurs of secundaire markten, met hogere kosten en langere levertijden tot gevolg. Voor kleine en middelgrote bedrijven is samenwerking met systeemintegrators of deelname aan consortiuminkoop soms een manier om schaalvoordelen te realiseren.
Waar de markt naartoe kan gaan
Als de vraag naar GenAI blijft groeien, zal HBM krap en kostbaar blijven. Samsungs dubbele strategie — het relatief hoog houden van DRAM-output terwijl het tegelijkertijd profiteert van HBM-vraag — geeft het bedrijf op korte termijn een voordeel. Echter, de situatie kan veranderen als concurrenten capaciteit uitbreiden of als nieuwe investeringen in waferfabrieken en packaging-technologie beschikbaar komen. Investeringen in productiecapaciteit zijn kapitaalintensief en kennen lange leadtijden, waardoor de huidige krapte waarschijnlijk enige tijd aanhoudt.
Vooruitkijkend zijn er verschillende scenario's mogelijk. In een hoogvraagscenario blijven HBM- en DRAM-prijzen op peil of stijgen ze verder, wat leveranciers hoge marges oplevert en kopers dwingt te investeren in kostenoptimalisatie. In een moderatie-scenario reageren concurrenten met capaciteitsuitbreidingen en verbeteren yields, waardoor prijzen geleidelijk stabiliseren. Technologische doorbraken in geheugenarchitecturen, zoals nieuwe vormen van persistent memory of alternatieve stacking-technieken, kunnen eveneens invloed hebben op de vraag naar traditionele HBM- en DRAM-oplossingen.
Kopers moeten plannen voor volatiliteit in procurement en budgettering. Strategische aanbevelingen zijn onder meer het diversifiëren van leveranciers, het onderhandelen over langere termijn overeenkomsten met prijskettingen en leveringsgaranties, en het evalueren van technische alternatieven die het geheugenverbruik per taak kunnen verlagen. Ook kan het zinvol zijn om samen met leveranciers te werken aan co-ontwikkelingsprojecten die specifieke geheugenconfiguraties optimaliseren voor bepaalde AI-workloads, wat in sommige gevallen kosten en prestatievoordelen oplevert.
Ten slotte is monitoring van marktindicatoren essentieel: prijsindexen voor DRAM en HBM, rapporten over fabcapaciteit en yield-verbeteringen, en aankondigingen van strategische aankopen door hyperscalers geven allemaal signalen over hoe lang de huidige marktdynamiek zal aanhouden. Voor nu lijken geheugenprijzen en winstmarges verhoogd te blijven, maar bedrijven die anticiperen en hun inkoop-, architectuur- en operationele strategieën aanpassen, hebben betere kansen om de economische impact te beperken.
Als afsluitende aanbeveling: combineer korte termijn tactieken (zoals het veiligstellen van kritieke volumes en het heronderhandelen van contracten) met langere termijn maatregelen (zoals architectuuraanpassingen en strategische partnerships) om zowel kosten als leveringsrisico's beheersbaar te maken in een periode van verhoogde prijs- en marktvolatiliteit.

Laat een reactie achter
Reacties (3)
Kan kloppen, maar voelt als marktmanipulatie. Kortzichtige winst vs risico's op langere termijn, als dat zo blijft schuift alles door..
Zie dit vaak terug bij klanten: budget schrikt, projecten worden uitgesteld. Wij probeerden caching en software tweaks, maar soms is het gewoon niet genoeg
50% prijsstijging voor 12H HBM3E? serieus... dit gaat GPU-prijzen flink omhoog duwen. Wie gaat dat betalen, echt?