

7 Minuten
Samenvatting van het decemberresultaat en directe context
Het gebeurde aan het einde van het jaar: TCL schoof in december net voorbij Samsung en leidde wereldwijd in tv-zendingen voor die maand. De cijfers waren klein — groot genoeg om de aandacht te trekken, maar niet om bedrijfsverhalen radicaal te herschrijven. TCL was verantwoordelijk voor 16% van de zendingen in december; Samsung bleef met 13% achter.
Context is cruciaal. Over het kwartaal en het volledige jaar heeft Samsung nog steeds het overwicht op totale zendingen. Maandelijkse marktaandelen zijn slechts momentopnames; jaargemiddelde marktaandelen vormen het volledige portret. Toch is de decemberuitkomst meer dan een korte opleving; het is een teken van veranderende vraag- en aanboddynamiek die de afgelopen maanden bezig is op te bouwen.
Analyse van marktaandelen: maand versus jaar
Waarom een maandresultaat niet hetzelfde is als jaarleiderschap
Marktaandeel per maand laat korte schommelingen zien die beïnvloed worden door promoties, seizoensgebonden vraag, distributiepieken en voorraadrotatie. Producenten en retailers voeren vaak eindejaarsacties, bundelkortingen en marketingcampagnes uit die één maand significant kunnen beïnvloeden. Dat verklaart deels hoe TCL in december kon opschuiven: een combinatie van voorraadbeschikbaarheid, prijspositionering en mogelijke promotionele activiteiten in meerdere markten.
Een jaarlang marktaandeel daarentegen vangt structurele trends: productstrategie, kanaalpartnerschappen, fabricagelijnen en de relatieve prestaties van premium- versus massegmenten. Samsung blijft op jaarbasis sterker als het gaat om omzet en vaak ook in inkomsten per eenheid dankzij een strategische focus op hogere marges en premiumproducten.
Jaar-op-jaar groei en volumetrends
Counterpoint Research benadrukte de beweging. Volgens analyses werden trendmatige volumegroei bij TCL en stagnatie bij Samsung in de afgelopen maanden vastgesteld. Groei in zendingen is een belangrijke indicator, maar moet altijd in samenhang met gemiddelde verkoopprijzen (ASP), brutomarges en regionale mix worden beoordeeld. Een stijging van het marktaandeel op basis van lagere ASP’s kan betekenen dat de omzet of winstgevendheid niet proportioneel toeneemt.

Wat Counterpoint Research en bestuurders opmerken
Inzichten van analisten
Counterpoint Research en andere marktonderzoeksbureaus merkten op dat TCL maandenlang terrein heeft gewonnen. Bob O’Brien, Research Director, vatte het kernachtig samen: "TCL heeft al maanden terrein gewonnen en een eindejaarsstoot duwde het in december voorbij Samsung. Hoewel het maar voor één maand is, groeien de zendingen van TCL consistent op jaarbasis, terwijl die van Samsung stagneren."
Belangrijke elementen achter zulke observaties zijn voorraadbeheer, productiecapaciteit, preorder- en verzendtijden, en de mate waarin fabrikanten hun assortiment hebben kunnen afstemmen op regionale vraag. Ook strategische samenwerkingen — zoals die van TCL met Sony — kunnen de positionering van merken veranderen en hun toegang tot premiumsegmenten vergemakkelijken.
De impact van partnerschappen
Samenwerkingen tussen merken kunnen tweeledig werken. Enerzijds kunnen ze technische expertise, merkenvertrouwen en distributienetwerken combineren; anderzijds kunnen licentieafspraken en margedelingen invloed hebben op winstgevendheid. Als TCL gebruikmaakt van Sony-technologie of -branding voor hogere segmenten, kan dat de perceptie van het merk veranderen en het mogelijk maken hogere prijzen te vragen voor bepaalde modellen.
Productstrategie: OLED versus LCD
Het grotere verhaal gaat over productstrategie. De Zuid-Koreaanse tv-kampioenen, Samsung en LG, hebben hun koers verlegd naar OLED-modellen met hogere marges. Dat is verstandiger vanuit het perspectief van winstgevendheid. Tegelijkertijd laat die focus een vacuüm in het betaalbaardere LCD-segment achter.
Chinese fabrikanten — met TCL voorop — benutten die kans snel door LCD-productie op te schalen en te verkopen in volumes die OLED niet kan evenaren. Meer schermen tegen lagere prijzen betekent hogere unitvolumes. Dat is eenvoudige rekenkunde, maar met belangrijke strategische consequenties: volume leidt tot marktaandeel- groei en bredere dekking in opkomende markten.
Technische verschillen en kostenstructuur
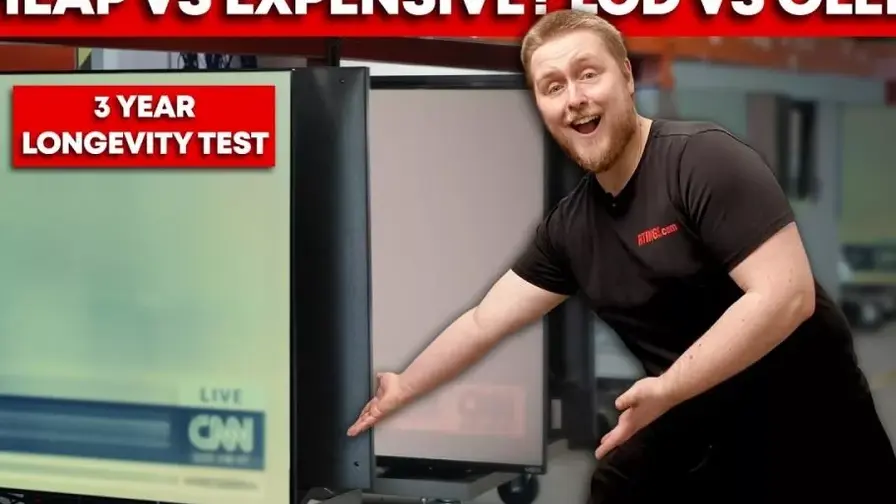
- OLED (Organic Light Emitting Diode): voordelen zijn hogere contrastverhoudingen, diepe zwartwaarden, dunnere schermen en doorgaans betere kijkhoeken. Nadelen: hogere productiekosten per paneel en potentieel risico op inbranding bij langdurig statisch beeld.
- LCD (met LED-achtergrondverlichting): goedkoper in productie, schaalbaar in grote volumes en verbeterd door technieken zoals mini-LED en lokale dimming. Nadelen: beperkt contrast en minder perfecte zwartwaarden vergeleken met OLED.
De kostenstructuur van OLED maakt dat premiummerken hogere ASP’s kunnen vragen, wat de omzet en brutomarges per eenheid verbetert. LCD blijft echter dominant in markten waar prijsgevoeligheid bepalend is.
Financiële implicaties: omzet versus volume
De maandelijkse voorsprong van december benadrukt momentum in volume, niet een overdracht van jaarlijks leiderschap. Wanneer je opbrengsten en winstmarges meeneemt in de vergelijking, verandert het beeld: hogere volumes vertaalt zich niet automatisch in hogere winst als de gemiddelde verkoopprijzen dalen of als promoties marges uithollen.
Bedrijven die op volume inzetten moeten strikte efficiëntie in supply chain en kostenbeheersing handhaven om winstgevend te blijven. Hogere stukvolumes kunnen weliswaar schaalvoordelen opleveren, maar als de markt naar prijsconcurrentie neigt, kunnen marges onder druk komen te staan.
Regionale verschillen in prijs en vraag
Europa, Noord-Amerika en opkomende markten vertonen verschillende voorkeuren. In developed markets is er doorgaans meer vraag naar premiumfuncties (4K/8K, OLED, slimme tv-functies), terwijl prijsgevoelige markten in Azië, Afrika en Latijns-Amerika eerder kiezen voor betaalbare LCD-modellen. Dat verschil beïnvloedt waar merken hun capaciteit inzetten en welke segmenten zij offensief bewerken.
Strategische scenario's voor 2026
Wat moeten industrie-waarnemers in 2026 in de gaten houden? Een aantal plausibele scenario’s verdient aandacht en monitoring:
- TCL breidt premiumaanbod uit: Als TCL zijn partnerrelatie met Sony succesvol inzet voor hogere segmenten, kan het merk marktaandeel winnen in het premiumsegment en Samsung’s hogere-margepositie uitdagen.
- Samsung versnelt OLED-uitrol: Samsung kan reageren door zijn investeringen in OLED of andere premiumtechnologieën te verhogen, of door LCD-formaten efficiënter te produceren om prijsdruk tegen te gaan.
- Prijscompetitie blijft: Als concurrentie in het LCD-segment toeneemt, kunnen ASP’s verder dalen, wat druk zet op alle spelers en consolidering of margedruk tot gevolg kan hebben.
- Partnerschappen en licenties als hefboom: Meer strategische allianties tussen Chinese fabrikanten en gevestigde merken kunnen de marktstructuur veranderen en het onderscheid tussen low-cost en premium vervagen.
In alle scenario’s wordt de markt minder een tweespeler-schaakbord en meer een drukbevolkt theater: productmix, technologische differentiatie en partnerschappen tellen even zwaar (of zwaarder) dan enkel het aantal verscheepte eenheden.
Operationele focuspunten voor fabrikanten
- Verbeteren van de toeleveringsketen om productiepieken en -dalen te managen.
- Investeren in productontwikkeling (OLED, mini-LED, smart TV-ecosystemen) om hogere ASP’s en klantbinding te realiseren.
- Regionale prijs- en distributiestrategieën verfijnen om zowel volume- als marge-doelen te balanceren.
- Data-gedreven marketing en voorraadbeheer toepassen om promoties effectiever te timen zonder marges te ondermijnen.

Wat betekent dit voor retailers en consumenten?
Retailers zien voordelen in een breder aanbod van betaalbare schermen — vooral tijdens verkoopseizoenen — maar moeten oppassen dat prijsgerichte promoties niet leiden tot voorraadoverschotten of margedruk. Consumenten profiteren op korte termijn van lagere prijzen en meer keuzes, terwijl liefhebbers van kwaliteit steeds vaker voor OLED en geavanceerde functies kiezen.
Voor kopers die waarde hechten aan schermkwaliteit en lange termijn prestaties, blijven OLED en nieuwe paneeltechnologieën aantrekkelijk. Voor prijsbewuste kopers of voor huishoudens die meerdere schermen willen aanschaffen, blijven LCD-opties van merken als TCL een aantrekkelijke keuze.
Samenvattende conclusies en vooruitblik naar 2026
Verwacht dat het volgende hoofdstuk van deze markt minder zal gaan over wie deze maand de meeste sets verscheept en meer over wie volgend jaar de juiste schermen met de juiste marges verkoopt. Strategische keuzes rond productmix, technologische investeringen en partnerschappen zullen bepalen welke spelers op lange termijn de leiders van de markt zijn.
Belangrijke indicatoren om te volgen in 2026 zijn onder andere: veranderingen in gemiddelde verkoopprijzen (ASP), uitrolsnelheden van OLED- en mini-LED-technologie, nieuwe partnerovereenkomsten en regionale zendingstrends. Deze signalen geven beter inzicht in structurele veranderingen dan enkel maandelijkse volumecijfers.
Hoewel TCL’s decembervoorsprong opmerkelijk is en een duidelijke aanwijzing dat marktdynamiek verandert, is het nog te vroeg om te spreken van blijvende machtsverschuiving. Toch markeert het een fase waarin concurrentie zich herstructureert: meer spelers, scherpere positionering en het belang van productmix boven puur volume.
Voor analytici, investeerders en marktpartijen is de kernvraag voor 2026 duidelijk: wie combineert schaal en efficiency met technologische relevantie en sterke partnerschappen om duurzame winstgevendheid te realiseren?

Laat een reactie achter
Reacties (2)
Is dit wel zo'n grote gamechanger? 1 maand, eindejaarspromo's, lagere ASPs... als winst niet mee groeit is het slechts ruis. Iemand cijfers per regio?
Wauw TCL opschuiven is verrassend! Maar maandcijfers kunnen misleiden... Benieuwd of ze echt premium gaan raken of blijft het bij volume en prijsdruk?