

Overzicht van de smartphonemarkt in 2025
De smartphonewedstrijd in 2025 werd beslist op fracties: Apple verscheepte 240,6 miljoen iPhones, Samsung 239,1 miljoen telefoons. "Nauw" dekt de lading slecht. Beide giganten noteerden een jaarlijkse groei van ongeveer 7% en, afgerond, claimen beide grofweg 19% van de wereldwijde markt. De kopregel? Apple staat net voor Samsung, maar de verschuivingen onder het topduo verlopen sneller dan veel waarnemers verwachten.
Merkenprestaties en marktaandelen
Honor was de onverwachte versneller en noteerde de sterkste groei onder de grote fabrikanten: ongeveer 11%. Xiaomi zakte met circa 2% naar 165,4 miljoen eenheden en heeft nu ongeveer 13% marktaandeel. vivo en Oppo schommelen rond de 100‑miljoen grens: vivo verscheepte 105,3 miljoen apparaten, een plus van 4% (ongeveer 8% marktaandeel), terwijl Oppo 100,7 miljoen eenheden leverde, ongeveer 3% minder maar nog steeds rond een 8% aandeel.

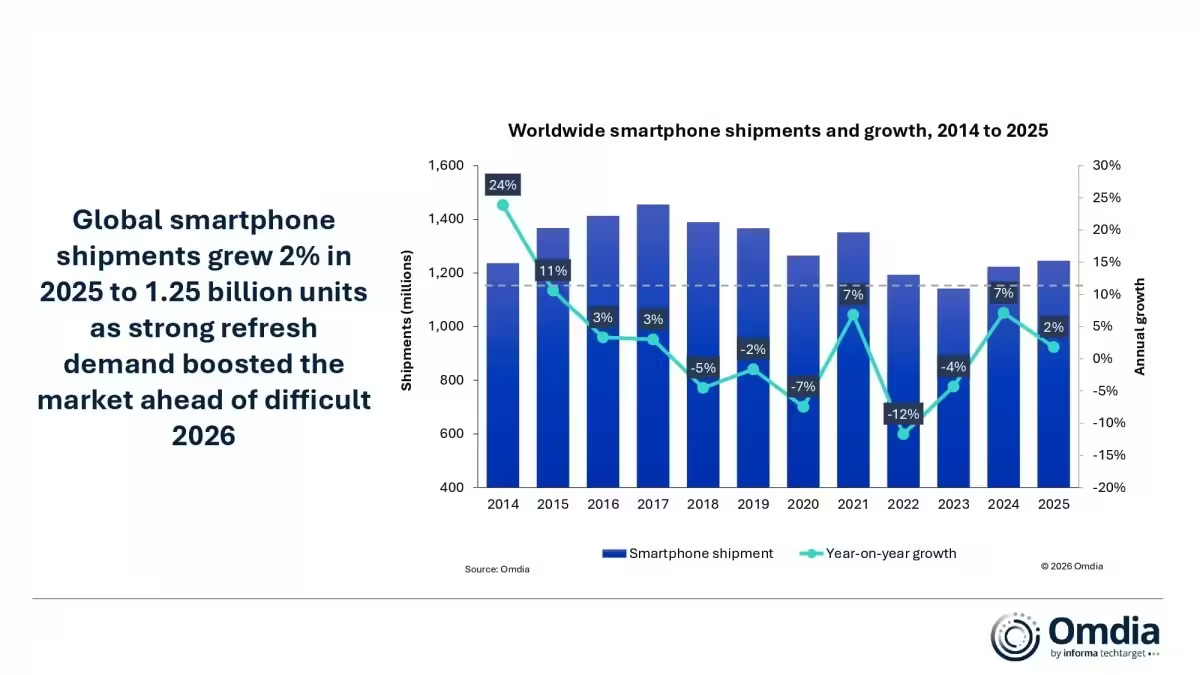
Transsion bleef dicht achter de top vijf met ongeveer 8% van de verzendingen. Honor zelf houdt circa 6% van de wereldmarkt, Lenovo ongeveer 5%, Huawei 4% en Realme 3%. In totaal groeiden de wereldwijde smartphoneverzendingen in 2025 met ongeveer 2% tot circa 1,25 miljard eenheden. Dat is een gematigde groei, maar de geografische verschillen vertellen een ander, veel genuanceerder verhaal.

Apple en Samsung: nek-aan-nek
Beide bedrijven lieten een gelijkmatige volumegroei zien, maar hun strategische aanpak verschilt: Apple concentreert zich op premium hardware, geïntegreerde softwareervaring en sterke margeoptimalisatie via services en accessoires. Samsung combineert een breed portfolio — van goedkopere modellen tot flagship-foldables — en behoudt daarmee een stevig kanaal- en carriernetwerk. De combinatie van productdifferentiatie en prijsposities bepaalt welk merk marktaandeel wint in welk segment.
Honor: de groeikans
Honor’s 11% groei wijst op een succesvolle mix van prijs-kwaliteit, lokale positionering en snelle productvernieuwing. Door agressieve prijsstelling in het middensegment en verbeterde distributie in belangrijke markten heeft het merk marktaandeel weten te winnen bij prijsbewuste consumenten.
Xiaomi, vivo en Oppo: stabiliseren rond volume
Xiaomi verliest licht in volume, maar blijft relevant door een breed assortiment en slimme bundels met IoT-apparaten. vivo en Oppo blijven concurreren met vergelijkbare strategieën: investeringen in cameratechnologie, design en lokale partnerships. De margedruk in het middenveld dwingt fabrikanten tot efficiëntie in supply chain en marketinguitgaven.
Regionale trends en marktdynamiek
Groot-China: afwijkend patroon
Groot-China week af van de mondiale trend met een lichte daling. Analisten wijzen vooral naar het wegvallen van een nationaal subsidieregeling-effect dat eerder de verkoop had gestimuleerd. Subsidies en stimuleringsmaatregelen kunnen op korte termijn vraag ophalen, maar creëren ook tijdelijke vervormingen in jaar-op-jaar cijfers. Ondanks dat effect toonde Apple een opvallende prestatie op het vasteland van China: de vraag naar de iPhone 17‑serie droeg bij aan een groei van ongeveer 26% in die markt, waarmee sommige regionale tegenwinden voor andere verkopers werden opgeheven. Wat in China gebeurt, verplaatst nog steeds het spelbord voor leveranciers en componentenketens.
Andere regio's: India, Zuidoost-Azië en Afrika
In opkomende markten zoals India en Zuidoost‑Azië blijft volume cruciaal. Merken als Transsion en Xiaomi richten zich op lokale modellen met een sterke prijs-kwaliteitverhouding, vaak gecombineerd met uitgebreide retailnetwerken en aftersales. Afrika blijft een focusgebied voor Transsion vanwege lokale merkherkenning en aangepast productaanbod. De groei in deze regio’s wordt deels gedreven door lagere prijspunten, financieringsopties en uitbreiding van mobiel internet.
Gevestigde markten: vervanging en diensten
In meer volwassen markten — zoals Noord-Amerika en Europa — is de vraag meer vervangingsgedreven. Consumenten vervangen toestellen minder vaak dan in eerdere cycli, wat fabrikanten dwingt om waarde te leveren via camera-innovaties, batterij- en oplaadverbeteringen, en dienstenbundels (bijvoorbeeld abonnementen en verzekeringen). Dit verandert ook hoe merken hun go-to-market plannen: minder bulkpromoties, meer gefocuste incentives via carriers en retailpartners.
Wat de cijfers niet direct laten zien
Cijfers vertellen niet het hele verhaal. De markt stabiliseert naar een nieuw normaal: rijpere vervangingscycli, pockets van subsidies en timing rond flagship-lanceringen. Daarnaast spelen meerdere structurele factoren die de statistieken ondersteunen of juist verhullen:
- Vervangingscycli: consumenten houden telefoons langer, wat druk zet op totale jaarlijkse verzendingen maar wel hogere gemiddelde verkoopprijzen (ASP) in premiumsegmenten kan ondersteunen.
- Subsidies en stimuleringsmaatregelen: tijdelijke stijgingen van vraag kunnen volgend jaar weer wegvallen, met name als beleidsmaatregelen veranderen.
- Flagship-timing: lanceringen van dure modellen (zoals de iPhone 17-serie) kunnen kwartaalcijfers sterk beïnvloeden en regionale verkooppieken veroorzaken.
- Kanaalpartners en carriers: lokale incentives en bundelkortingen blijven doorslaggevend in veel markten.
Technische en productmatige factoren
Technische innovatie blijft een onderscheidende factor. Investeringen in beeldverwerking, AI‑gestuurde functies, betere accu's en snellere oplaadtechnieken blijken rendement te hebben in hogere verkoopprijzen en loyaliteit. Tegelijkertijd kan afhankelijkheid van specifieke chipset-leveranciers of componenten de productieplanning beïnvloeden en zo het vermogen van fabrikanten beperken om op vraagpieken te reageren.
Strategische implicaties voor fabrikanten en retailers
Fabrikanten die hardware combineren met concurrerende prijzen, carriers‑ of retailincentives en toegevoegde diensten zullen marktaandeel winnen. Enkele strategische aandachtspunten:
- Portfolio-optimalisatie: focus op segmenten met margepotentieel in plaats van puur volumejacht.
- Regionale differentiatie: maatwerk voor lokale voorkeuren, prijsgevoeligheid en distributiestromen.
- Partnerschappen met carriers en retailers: cruciaal voor zichtbaarheid en bundelaanbiedingen.
- Diensten en aftersales: abonnementen, verzekeringen en cloud‑diensten verhogen klantloyaliteit en gemiddelde opbrengst per gebruiker.
- Supply chain flexibiliteit: vermogen om componenten en productiecapaciteit snel te herschikken bij vraagfluctuaties.
Concurrentie op prijs versus differentiatie
De concurrentie tussen prijsleiders en differentiators blijft intens. Merken die uitsluitend op volume en promoties vertrouwen, zien marges onder druk staan en merken dat positieve koppen in de media snel vervagen. Aan de andere kant kunnen merken die innoveren en diensten toevoegen een duurzamere inkomstenstroom creëren. Dat vertaalt zich in verschillende businessmodellen: van hardware‑first tot ecosysteem‑georiënteerde spelers.
Marktstructuur en toekomstscenario's
De huidige marktstructuur lijkt te stabiliseren rond enkele vaste punten, maar er zijn meerdere plausible scenario’s voor de komende jaren:
- Consolidatie en partnerships: fusies, strategische allianties en licentieovereenkomsten kunnen markten herstructureren.
- Verdieping in diensten: hogere inkomsten uit software, abonnementen en cloudoplossingen compenseren lagere hardwaregroei.
- Regionale versplintering: geopolitieke factoren en lokale regelgeving kunnen leiden tot verschillende leidende merken per regio.
Belang van productcadans
Verwacht dat het volgende jaar vooral draait om productcadans en regionale tactieken in plaats van ongeremde eenheidsgroei. Wie het aanbod het snelst verbetert, zijn prijsstrategieën afstemt op lokale markten en slimme partnerschappen sluit, kan de ranglijst opnieuw bepalen.
Technische details en diepgang
Om het onderscheidend vermogen te onderbouwen is het nuttig aandacht te besteden aan enkele technische en operationele details:
- Chipset‑diversificatie: fabrikanten die meerdere leveranciers gebruiken voor SoC's verminderen risico's bij leveringsproblemen en kunnen productvarianten flexibeler schalen.
- Camera‑R&D: innovaties in sensor‑fusiemethoden, beeldstabilisatie en computational photography blijven aankoopbeslissingen beïnvloeden, vooral in het midden- en high-end segment.
- Accu- en oplaadtechnologieën: verbeteringen in energie-efficiëntie en snellaadprotocollen verhogen gebruikerstevredenheid en onderscheidend vermogen.
- Fabricage‑efficiëntie: kostenreductie door geavanceerde assemblagetechnieken en just-in-time logistiek draagt direct bij aan margeverbetering.
Concurrentiepositie en unieke inzichten
Een aantal inzichten helpen merken om zich te onderscheiden in de analysis van 2025-prestaties:
- Marktaandeel alleen zegt niet alles: winsten in specifieke segmenten of regio’s kunnen lucratiever zijn dan globaal marktaandeel. Bijvoorbeeld: een kleiner marktaandeel in premiumsegmenten kan meer opleveren dan een groter marktaandeel in entry-level modellen.
- Snelheid van innovatie is cruciaal: merken die features sneller opschalen naar bredere portfolio’s winnen vaak marktaandeel bij tech‑savvy consumenten.
- Lokale marktkennis blijft doorslaggevend: culturele voorkeuren, financieringsopties en retailkanalen zijn regionaal verschillend en vragen maatwerkstrategieën.
Belangrijkste conclusies
Samenvattend: Apple heeft globaal een razor‑thin voorsprong, Samsung blijft nek-aan-nek en Honor is het groeiverhaal om in de gaten te houden.
De weg vooruit zal minder gaan over massale volumegroei en meer over productcadans, regionale tactieken en het combineren van hardware met diensten. Fabrikanten die hun aanbod het snelst verfijnen en effectief combineren met prijsstelling, distributie en services, kunnen de ranglijst volgend jaar opnieuw definiëren.
Deze analyse belicht zowel de harde shipments‑cijfers als de onderliggende marktmechanismen: vervangingscycli, subsidies, flagship‑timing, supply chain‑flexibiliteit en service‑monetisatie. Samen bepalen die factoren welke spelers op lange termijn marktaandeel en winstgevendheid veiligstellen in een markt die langzaam rijpt.
SEO‑relevante termen in dit stuk: smartphonemarkt 2025, wereldwijde smartphone verzendingen, marktaandeel Apple Samsung Honor, iPhone 17 vraag, regionale smartphone trends, flagship lanceringen, vervangingscycli, mobiele subsidies, chipset leveringsrisico, carrier incentives.

Laat een reactie achter
Reacties (2)
Interessant, maar is die China-dip echt structureel of gewoon subsidie-effect? kan dit volgend jaar weer terugdraaien, of mis ik iets...
Jeetje, Apple nipt voor Samsung... 240 vs 239 mln, dat is belachelijk close. Honor knalt echt 11% groei, wie had dat gedacht? Benieuwd naar 2026!