

8 Minuten
Samenvatting
Ontkurk de champagne. Samsung sloot Q4 2025 af met cijfers die de halfgeleiderwereld dwingen haar aannames te herzien. Het bedrijf realiseerde een recordmatige operationele winst en de grootste kwartaalomzet ooit. Samsung rapporteerde een operationele winst van KRW 20,1 biljoen bij een kwartaalomzet van KRW 93,8 biljoen.
Voor het hele jaar bedroeg de omzet KRW 333,6 biljoen en de operationele winst KRW 43,6 biljoen. Die totals lezen minder als financiële tabellen en meer als een duidelijke intentieverklaring: Samsung levert niet langer alleen componenten; het helpt de infrastructuur van AI en cloudcomputing vorm te geven.
Financiële hoogtepunten en strategische betekenis
De Q4-cijfers illustreren meerdere strategische verschuivingen binnen Samsung: een hernieuwde focus op geheugen als winstmotor, versnelling van geavanceerde foundry-nodes en een inzet op premium display-technologieën. Deze combinatie van factoren positioneert Samsung als een centrale leverancier voor datacenters, AI-acceleratie en high-end consumentenelektronica.
Belangrijke financiële details zijn niet alleen cijfers op een balans; ze signaleren hoe kapitaal en capaciteit worden toegewezen. Hogere marges in geheugen en foundry geven Samsung de middelen om verder te investeren in R&D, productiecapaciteit en klantenbinding richting grote cloudproviders en automotive OEMs.
Device Solutions: geheugen als katalysator
De uitschieter in Q4 was de Device Solutions-divisie. De verkopen stegen 33% kwartaal-op-kwartaal, aangewakkerd door een gloeiend hete Memory Business. De kwartaalomzet voor geheugen overschreed KRW 44,0 biljoen met een operationele winst van KRW 16,4 biljoen.
De vraag naar conventionele DRAM bleef robuust, terwijl high-bandwidth memory (HBM) en enterprise SSDs extra marge en momentum toevoegden. Server DDR5 en enterprise-opslag—eenvoudige, maar betrouwbare producten—bleken stilletjes zeer winstgevend. Dit wijst op gezondere vraag vanuit cloud- en enterprise-datacenters die investeren in AI- en compute-capaciteit.
Trends binnen het geheugenportfolio
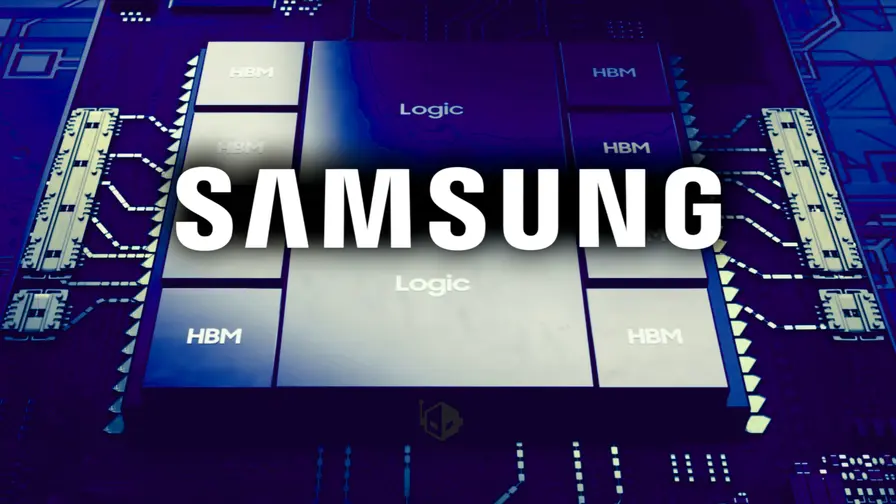
Wat betekent dit voor de geheugenmarkt op middellange termijn? Samsung signaleert dat de AI-golf het bedrijf door 2026 zal dragen. Verwacht dat HBM4 op de markt verschijnt, met streefsnelheden rond de 11,7 Gbps. Tegelijkertijd blijven DDR5, GDDR7 en andere server-grade componenten racks vullen in datacenters, terwijl NAND-verkopen naar verwachting zullen stijgen naarmate opslagbehoeften exploderen door AI-training en -inference workloads.
Technisch gezien draait de waarde niet alleen om capaciteit maar ook om latency, energie-efficiëntie en integratie met accelerators (GPU's, NPUs en gespecialiseerde AI-cores). HBM4 richt zich expliciet op zeer hoge bandbreedte en lagere latentie ten opzichte van traditionele DRAM-oplossingen, wat essentieel is voor grote AI-modellen en multi-node systemen.
Marktimpliaties en concurrentiedynamiek
De sterke prestatie van Samsung in geheugen versterkt zijn onderhandelingspositie tegenover hyperscalers en enterprise-kopers. Wanneer een leverancier consistente leveringszekerheid en roadmap-zekerheid kan aantonen (zoals HBM4 en verhoogde NAND-capaciteit), ontstaat er langdurige vraagcontracten en betere prijsdiscipline.
Mobile Experience (MX) en Netwerken
De Mobile Experience- en Networks-divisie realiseerde KRW 29,3 biljoen in geconsolideerde omzet en KRW 1,9 biljoen in operationele winst voor Q4. Tablets en wearables bleven stabiel en flagship-telefoons hielpen de eenheid een dubbele-cijferige jaarwinst te boeken. Toch daalden smartphoneleveringen in het kwartaal—geen verrassing gezien Samsungs productcadans.
De Galaxy S26-serie staat gepland voor Q1 2026 en het bedrijf rekent op AI-gedreven functies, dunnere en lichtere ontwerpen—mogelijk inclusief nieuwe vouwbare form factors—om groei te stimuleren. Samsung plaatst AI-integratie in de gebruikerservaring centraal: on-device AI voor camera, personalisatie en efficiëntieverbeteringen zal de doorslag kunnen geven bij veeleisende consumenten.
Productstrategie en consumentenvoorkeuren
Samsung blijft inzetten op differentiatie via hardwarekwaliteit (beeldschermen, camera's) en software-ecosystemen die AI-features benutten. Flagship-modellen blijven marketingdrivers, maar langere levenscycli en modulair aanbod (zoals verbeterde batterijtechnologie of camera-upgrades) kunnen het herstel van verzendingen versnellen.

System LSI: sensoren en chipsets
System LSI kende een lastiger kwartaal. Seizoensmatige zwakte drukte de winst, hoewel sensoren goed presteerden: 200MP- en 50MP-camereenheden duwden de omzet omhoog. Samsung verwacht dat deze trend in Q1 2026 zal keren naarmate de vraag naar hoge-resolutiesensoren weer aantrekt.
Chipsetverkopen groeiden eveneens en stabilisatie van de yields suggereert dat verbeterde marges in het verschiet liggen. Voor System LSI geldt dat het succes sterk afhangt van technologiestandaarden in mobiele en automotive toepassingen, plus de integratie van beeldverwerking en AI-mogelijkheden in de sensorstack.
Technische vooruitgang en kwaliteit
Hogere megapixelaantallen zijn slechts één component; beeldsignaalverwerking (ISP), low-light performance en AI-ondersteunde beeldverbetering bepalen in toenemende mate de concurrentiekracht. Samsung investeert in fabrieksspecifieke procesoptimalisaties om yields te verhogen en productkosten per pixel te verlagen.
Foundry: 2nm massaproductie en roadmap
Aan de foundry-kant is het verhaal onmiskenbaar positief. Samsung startte eind 2025 met massaproductie van chips op eerste-generatie 2nm-technologie en plant al tweede-generatie 2nm-nodes. De roadmap bevat tevens 4nm-aanbiedingen die zijn geoptimaliseerd voor prestaties en energie-efficiëntie. Zo'n silicium-roadmap is van cruciaal belang; het verandert ruwe vraag in concurrentievoordeel.
De stap naar 2nm betekent niet alleen krimp in transistorafmetingen, maar ook uitdagingen op het gebied van yield, litografie, verpakking en thermisch beheer. Samsung moet deze technische barrières overwinnen terwijl het concurreert met andere foundry-spelers, waardoor geavanceerde processen en klantenbinding centraal staan in hun groeistrategie.
Concurrentie en industriële impact
De foundry-markt wordt gedomineerd door een kleine groep spelers, waarbij technologische voorsprong directe impact heeft op welke chips fabrikanten zullen afnemen. Samsung’s voortgang in 2nm kan klanten aantrekken die extreme energie-efficiëntie en hoge rekencapaciteit nodig hebben—met name voor AI-accelerators en mobiele SoC’s.
Samsung Display: paneelvraag en R&D
Samsung Display (SDC) rapporteerde KRW 9,5 biljoen aan omzet en KRW 2,0 biljoen aan operationele winst, gesteund door sterke kleine en middelgrote panelen voor smartphones, plus hogere IT- en automotive-verkopen. Grote displays droegen ook bij aan de groei.
Desondanks voorziet het bedrijf zachte vraag naar smartphone-panelen in Q1 2026 en zal het zich richten op de levering van flagship-displays en R&D voor premiumpanelen. Hier ligt een duidelijke differentiatieopportuniteit: geavanceerde OLED- en microLED-oplossingen voor premium merken en automotive displays met gespecialiseerde eisen.

Innovatie in beeldschermtechnologie
Premium displays zijn niet langer alleen resolutie- en kleurengame; ze omvatten variabel refresh rate, energie-efficiëntie, integratie met on-device AI voor beeldoptimalisatie en nieuwe materialen voor langere levensduur en betere helderheid. Investeringen in R&D en patenten blijven essentieel om marktaandeel te behouden tegen opkomende concurrenten.
Visual Display en Digital Appliances
Visual Display en Digital Appliances combineerden voor KRW 14,8 biljoen in omzet en KRW 0,6 biljoen in operationele winst. Neo QLED en OLED TV-verkopen bleven standhouden. Samsung verwacht een verhoogde vraag dit jaar naarmate consumenten schermen vervangen voorafgaand aan grote sportevenementen zoals de Olympische Spelen en het WK voetbal.
De vraag naar televisies en huishoudelijke apparatuur volgt vaak macro-economische cycli, maar timing rond wereldwijde evenementen creëert tijdelijke pieken. Samsung benut deze cycli met promoties, bundelaanbiedingen en productlanceringen die inspelen op betere beeldkwaliteit en connectiviteitsvoordelen.
Harman: automotive en audio
Harman sloot Q4 af met KRW 4,6 biljoen aan omzet en KRW 0,3 biljoen operationele winst. Automotieve contracten met Europese OEMs, plus seizoenssterkte in true wireless earbuds, ondersteunden het kwartaal. Voor 2026 zal Harman zich richten op digitale automotive-cockpits en premium in-car audio, terwijl het ook streeft naar groei in de consumenten-audiomarkt.
Harman’s rol binnen Samsung is een brug tussen consumentenelektronica, auto-industrie en softwaregedreven audio-ervaringen. De trend naar connected cars en geavanceerde infotainment-systemen biedt structurele groeikansen, vooral wanneer OEMs hoogwaardige audio en geïntegreerde digitale cockpit-oplossingen zoeken.
Strategische analyse: waar komt de waarde vandaan?
Het Samsung-imperium omvat meer dan chips en schermen—huishoudelijke apparaten en HVAC werden slechts kort genoemd in de persverklaring—maar de Q4-cijfers maken één ding duidelijk: geheugen, geavanceerde foundry-nodes en premium displays zijn de hefboomarmen die Samsung zal gebruiken om technologische vraag om te zetten in duurzame marges.
Specifieke aandachtsgebieden voor beleggers en industrie-watchers zijn:
- HBM-schaalvergroting en acceptatie door hyperscalers en AI-hardwareleveranciers;
- Opschaling van 2nm-productie en yield-verbeteringen die de foundry-rentabiliteit bepalen;
- Stabilisatie van NAND-prijzen en NAND-productmix richting enterprise SSDs;
- Premium display-innovatie (OLED, microLED) en automotive-display-contracten.
Hou de HBM- en 2nm-opschaling nauwlettend in de gaten; daar wordt de volgende cyclus van compute verbonden en uitgerold. Succes op die fronten zou Samsung een langere periode van hogere marges en strategische invloed kunnen verzekeren.
Risico's en exportmarktoverwegingen
Er zijn natuurlijke risico's: vraagcycli in consumentenelektronica, geopolitieke spanningen die toeleveringsketens beïnvloeden, en concurrentiedruk van andere foundry- en geheugenspelers. Daarnaast blijft technologische complexiteit—zoals EUV-lithografie, pakketinnovaties en koeltechnologie—een bron van CAPEX-druk en operationele risico's.
Desondanks laten de Q4-cijfers zien dat Samsung beschikt over een gediversifieerd portfolio en genoeg schaalvoordelen om zowel te investeren als prijzen en bevoorrading te balanceren in een competitieve markt.
Conclusie en vooruitblik
Q4 2025 bevestigt dat Samsung niet alleen een toeleverancier is, maar een architect van de opkomende AI- en cloudinfrastructuur. Met sterke prestaties in geheugen, een ambitieuze foundry-roadmap en stabiele vraag naar premium displays en automotive-oplossingen, staat Samsung goed gepositioneerd voor 2026.
De markt zal nauwlettend kijken naar de adoptie van HBM4, de opschaling van 2nm-productie en de timing van Galaxy S26-lanceringen met AI-gedreven features. Deze elementen bepalen of Samsung haar concurrentievoordeel verder kan uitbouwen en duurzame marges kan consolideren in het komende jaar.

Laat een reactie achter
Reacties (2)
klinkt indrukwekkend, maar HBM4 en 2nm opschaling zijn geen kinderspel. Is de markt echt klaar voor die volumes? vraagtekens...
Wow, dit is bizar sterk van Samsung... Memory + 2nm = gamechanger? Maar yields blijven de wildcard, spannend jaar ahead!