
Stel je een drukke markt in Jakarta voor waar winkelend publiek langer blijft hangen bij middenklasse-telefoonkraampjes dan ooit tevoren. Er gebeurt een subtiele verschuiving in Zuidoost-Azië; portemonnees worden strakker aangetrokken en de smartphone-markt wordt herschreven.
Counterpoint Research meldt dat de leveringen van smartphonetoestellen in de regio in het tweede kwartaal jaar op jaar met 15 procent zijn gedaald. Stijgende apparaatprijzen zijn de voor de hand liggende oorzaak. Merken die zich op voordelige modellen richtten zagen hun positie afnemen, terwijl merken met sterkere middenklasse- en premiumaanbiedingen hun positie wisten te houden of zelfs uit te breiden.
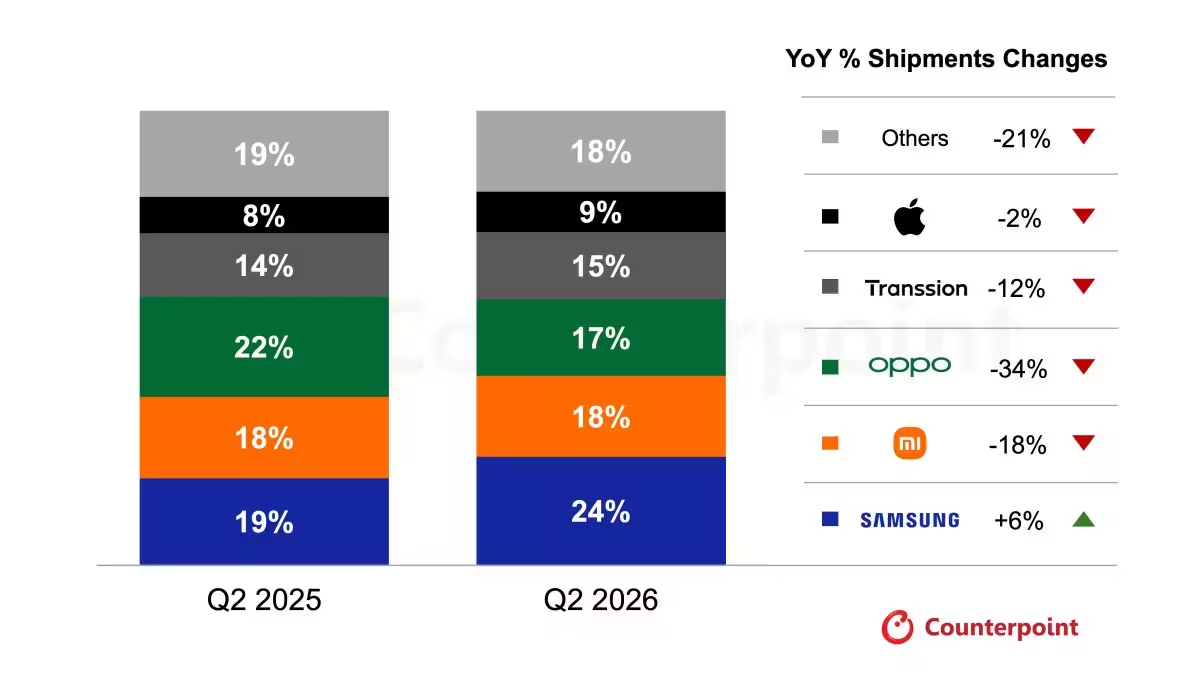
Samsung kwam als winnaar naar voren met een marktaandeel van 24 procent en was het enige merk dat jaar op jaar groeide in leveringen, met een stijging van 6 procent. Xiaomi volgt met 18 procent, Oppo met 17 procent, Transsion (het moederbedrijf van Tecno en Infinix) met 15 procent, en Apple met 9 procent.
Er zijn kleine maar veelzeggende bewegingen onder de oppervlakte. Samsung klom van 19 procent het voorgaande jaar. Xiaomi bleef stabiel. Oppo trok zich terug van 22 procent. Transsion en Apple boekten kleine winst, van respectievelijk 14 procent en 8 procent. Cijfers, ja, maar ze wijzen op een diepere herkalibratie van consumenten.
Wanneer prijsklassen de vraag herschrijven
Welke segmenten kregen de klap? Het budgetsegment stortte in. De leveringen van telefoons geprijsd onder ongeveer €138 daalden jaar op jaar met 38 procent. De €230 tot €459 band daalde ook, met 11 procent. Toch verscheen er een verrassende tegentrend hoger in het spectrum. De €460 tot €643 klasse steeg met 74 procent, en toestellen boven ongeveer €644 stegen met 18 procent.
Waarom die divergentie? Kopers stappen in sommige gevallen omhoog, met minder maar duurdere telefoons die beloven langer mee te gaan en betere functies te bieden. Tegelijkertijd krimpt de instapmarkt omdat betaalbare modellen duurder worden om te produceren. Het resultaat is een gespleten markt: minder stuks in totaal maar sterker momentum in hogere prijsbanden.
Counterpoint verwacht dat de druk zich in de tweede helft zal voortzetten. Prijsflexibiliteit zal beperkt blijven. Consumenten blijven voorzichtig. In eenvoudige bewoordingen zijn meer dalingen in leveringen waarschijnlijk tenzij merken nieuwe manieren vinden om opnieuw aansluiting te vinden met prijsbewuste kopers of om hogere uitgaven te rechtvaardigen.
Wat moeten marktvolgers nu in de gaten houden? Productmixverschuivingen. Slimmere promoties die marges niet uithollen. En regionale strategieën die erkennen dat Zuidoost-Azië geen één markt is maar een collage van prijsgevoeligheid, invloed van providers en lokale merkloyaliteit.
Het is een overgangsmoment. Voor fabrikanten een uitnodiging om te heroverwegen waar ze hun inzet plaatsen. Voor consumenten een concentratie van keuze naar minder, meer capabele apparaten. Voor de markt een adempauze die tegen het einde van het jaar een heel ander concurrentiebeeld kan voorspellen.

Laat een reactie achter
Reacties
Nog geen reacties. Wees de eerste.