
3 Minuten
Wandel langs flagship-etalages in Shanghai en je merkt iets subtiels: minder uitverkoopbanners, meer premiumreclames. Het cijfer is klein maar betekenisvol. Voorlopige gegevens van Counterpoint Research tonen dat de smartphoneleveringen in China in het tweede kwartaal van 2026 jaar-op-jaar met 2 procent daalden, maar die bescheiden krimp verbergt een herschikking aan de top.
Componenteninflatie is de verborgen boosdoener. Geheugen- en opslagkosten schoten omhoog, en fabrikanten reageerden door marges boven uitsluitend volume te stellen. Die beslissing bracht het marktevenwicht terug. Ze bevoordeelde merken die duurdere modellen konden verkopen zonder scherpe prijsstijgingen.
Premium telefoons houden stand
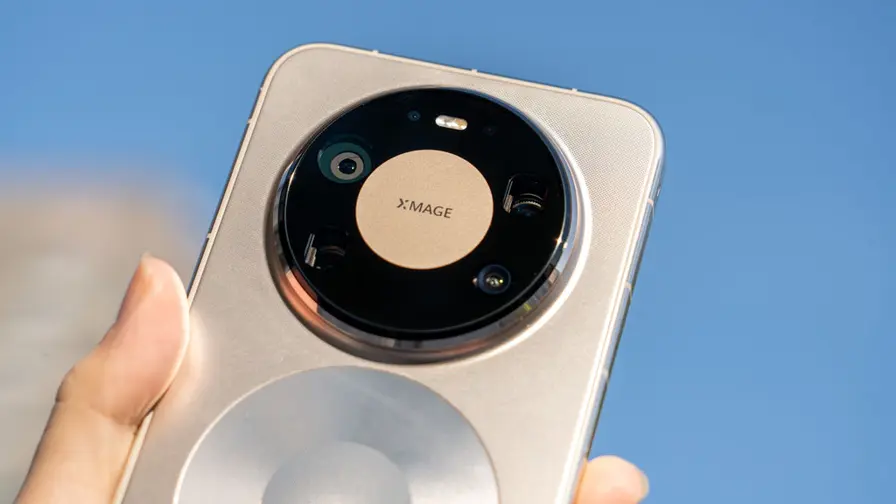
Huawei schoof naar voren. Het bedrijf veroverde ongeveer 23 procent marktaandeel in Q2, de sterkste positie sinds eind 2020, en noteerde een groei van 24 procent in leveringen jaar-op-jaar. De vraag naar de Enjoy 90 Pro Max bleef stabiel, en de Pura X Max met zijn brede vouwbare ontwerp bewees dat er nog onbenutte vraag is in de premium vouwbare niche.
Apple deed mee aan die dynamiek en noteerde ook ongeveer 23 procent meer leveringen. Terwijl veel Android-leveranciers zich gedwongen voelden de verkoopprijzen te verhogen naarmate componentkosten stegen, hield Apple de prijs van de iPhone 17 relatief stabiel. Geruchten over een mogelijke prijsstijging van de iPhone in Q3 duwden sommige kopers ertoe eerder te upgraden. Het resultaat: Apple zette marktonzekerheid om in versnelde aankopen.

Voor de meeste Chinese Android-fabrikanten was het kwartaal zwaarder. Oppo, Vivo en Xiaomi schroefden de productie van instapmodellen terug en verschoven middelen naar winstgevendheid. Ze vertrouwden op betrouwbare midrange- en massamarktmodellen zoals de Reno 16, Y600 Pro en Redmi K90-serie om de klap te verzachten. Het is meer een strategische pauze dan een terugtrekking, maar wel een die het concurrentielandschap verandert.
Verwacht niet snel verlichting. De sector kwam het eerste halfjaar van 2026 door met goedkopere geheugenvrachten die eind vorig jaar waren aangeschaft. Nu duurdere componenten in de tweede helft van het jaar de assemblagelijnen bereiken, is een nieuwe ronde van prijsstijgingen over meerdere modellen waarschijnlijk. Consumenten moeten zich voorbereiden op een prijsschok die zich verder zal verspreiden.
De krapte is wereldwijd. India voelde het in Q2 scherp, met leveringen die zo'n 10 procent daalden en gemiddelde prijzen die met 15 procent stegen. Budgettelefoons werden het hardst getroffen, terwijl premiumapparaten relatief standhielden. Vivo bleef marktleider in India, en Nothing liet een zeldzame groei zien van ongeveer 105 procent dankzij de Phone (4a). Counterpoint verwacht nu dat India dit jaar met ongeveer 13 procent krimpt doordat betaalbaarheid een bredere beperking wordt.
Verwacht dat de volgende fase van consolidatie prijsgestuurd zal zijn: componenteninflatie hervormt productmixen en beloont merken die premium kunnen verkopen zonder kopers te verontrusten.
De conclusie is helder. Een kleine algehele daling in leveringen betekent niet dat de markt kapot is. Het betekent dat de markt verandert. Zowel fabrikanten als consumenten reageren op een nieuwe kostenrealiteit, en de winnaars zullen degenen zijn die prijsstelling, voorraden en productpositionering met het meest heldere inzicht navigeren.

Laat een reactie achter
Reacties
Nog geen reacties. Wees de eerste.