

Apple is 2026 begonnen zoals het het afgelopen jaar afrondde: aan de top. De iPhone-maker behoudt zijn greep op de wereldwijde smartphonemarkt, zelfs terwijl de bredere industrie worstelt met vertraagde vraag, krapper wordende marges en een hardnekkig dure componentenvoorziening.
Wat Apple helpt om voorop te blijven is geen mysterie. De iPhone 17-lijn verkoopt nog steeds goed, terwijl inruilacties en diepe ecosysteemloyaliteit kopers binnen het bedrijf houden. In een markt waar het wisselen van telefoon kan voelen als het wisselen van een heel digitaal leven, doet dat ertoe.
Samsung staat Apple ondertussen nog altijd op de hielen. De Koreaanse reus staat slechts één punt achter met een marktaandeel van 20%, maar het verhaal is complexer dan de ranglijst doet vermoeden. De leveringen daalden met 6% op jaarbasis, waarbij analisten wijzen op de later dan verwachte lancering van de Galaxy S26 en een zwakkere rol bij instapmodellen. Toch zijn de vroege verkoopcijfers voor het nieuwe model sterk genoeg om te wijzen op mogelijk herstel later in het tweede kwartaal.
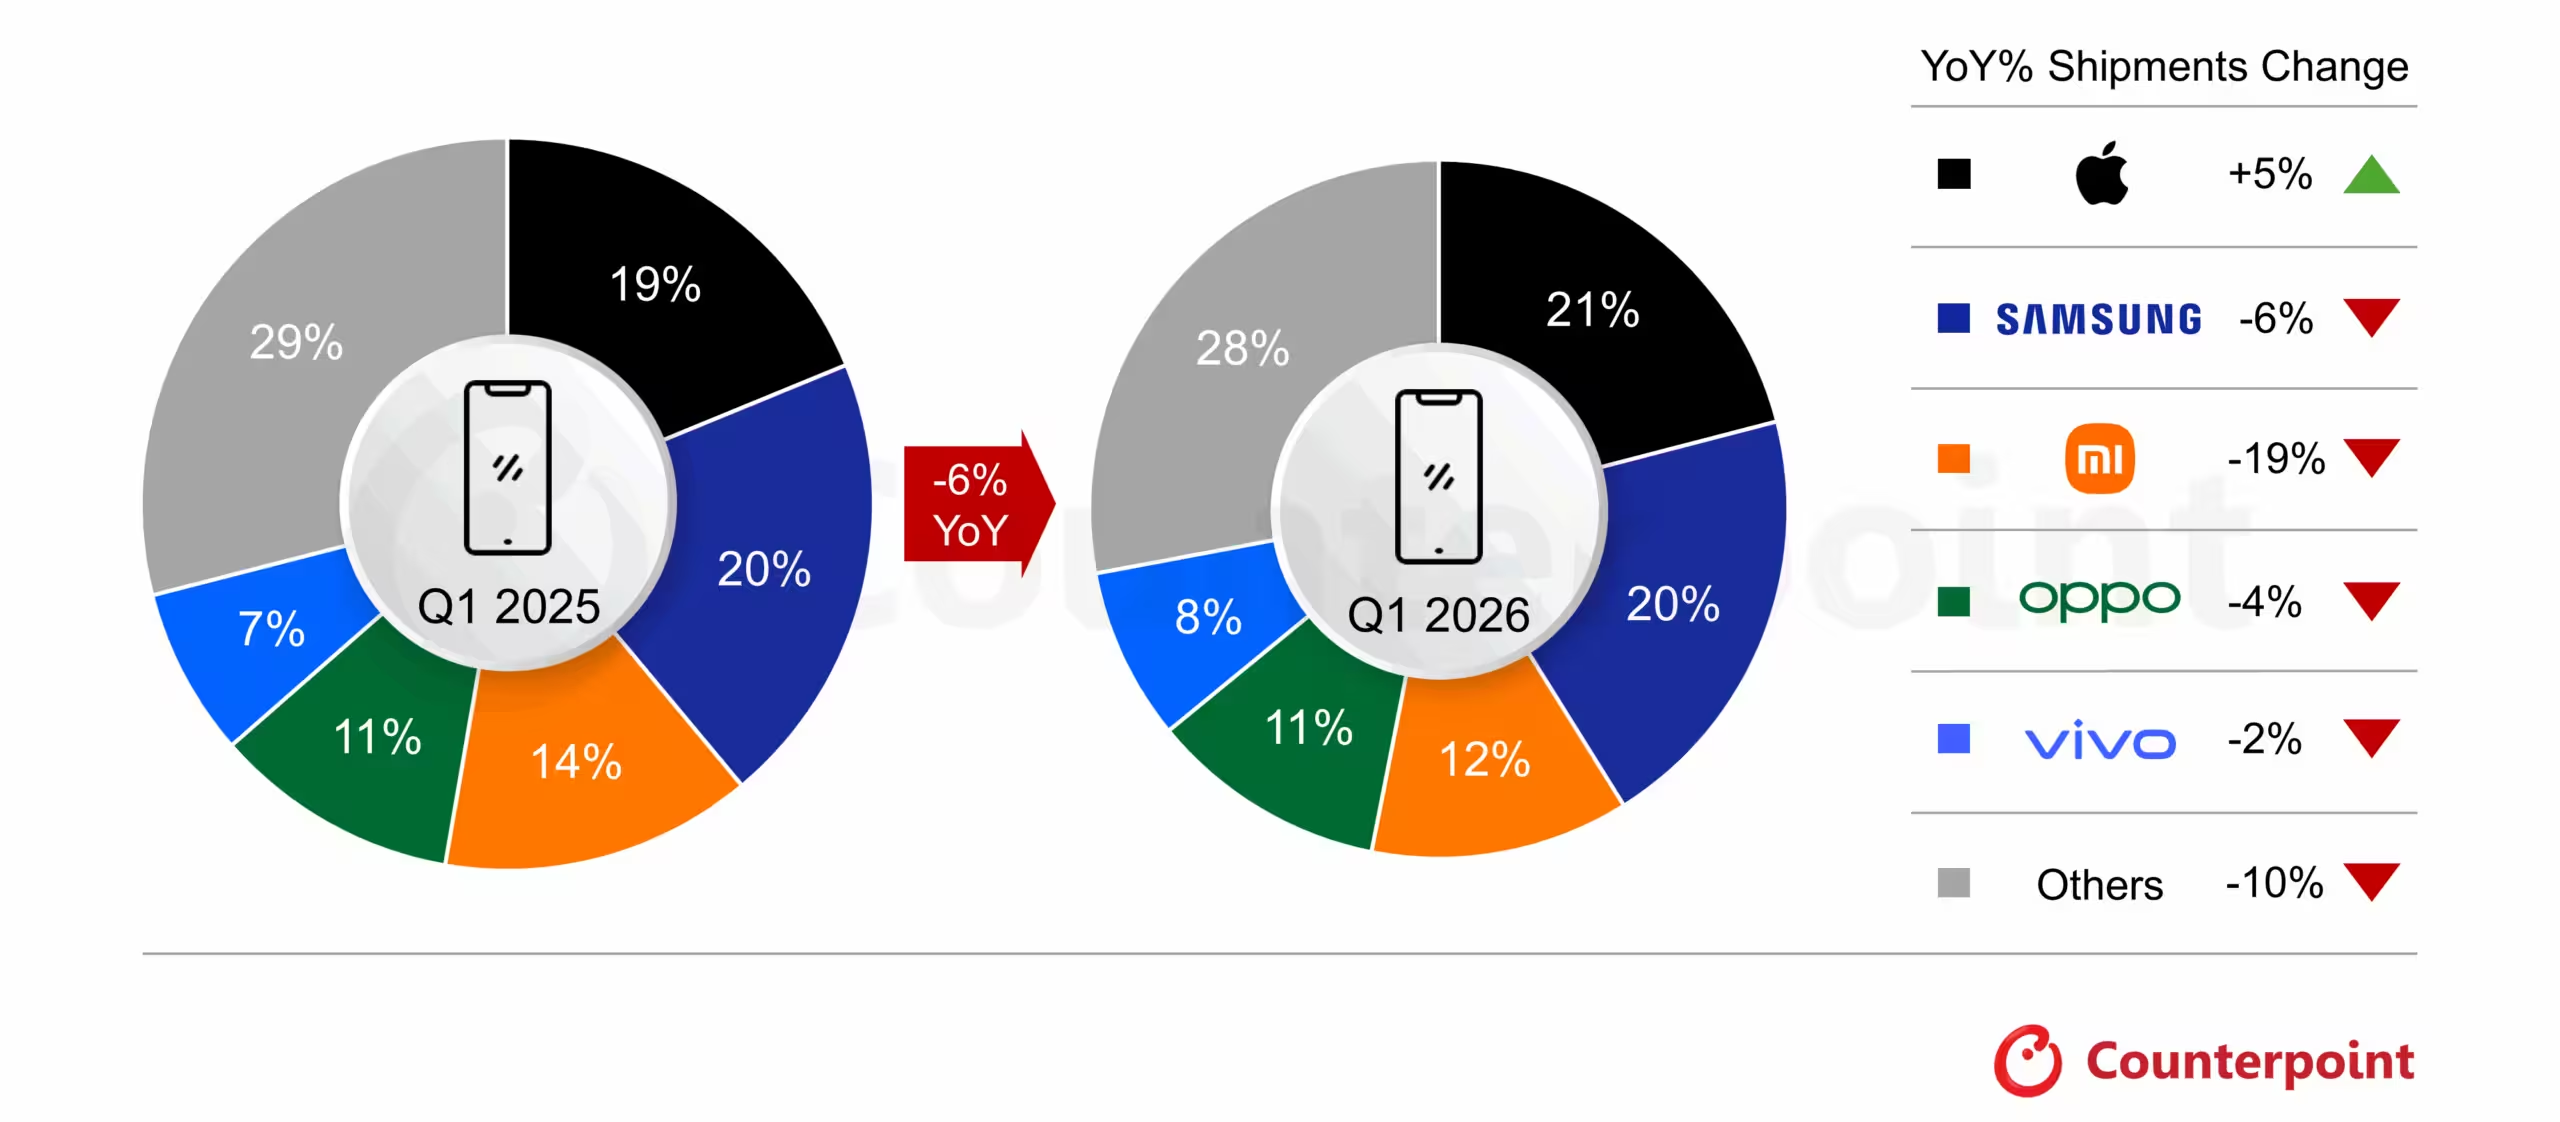
Xiaomi blijft op de derde plaats met 12% van de markt, hoewel de druk toeneemt. Het bedrijf noteerde een scherpe jaarlijkse daling van 19%, wat laat zien hoe hard de voortdurende tekorten en prijsstijgingen van geheugen en halfgeleiders raken bij merken die sterk afhankelijk zijn van betaalbare toestellen. Wanneer componentprijzen stijgen, voelen goedkope fabrikanten dat het eerst en het hardst. Er is minder ruimte om de klap op te vangen.
OPPO, inclusief realme en OnePlus, heeft 11% van de wereldmarkt, terwijl Vivo op 8% staat. Beiden staan voor hetzelfde ongemakkelijke decor: lagere consumentenuitgaven, stijgende kosten en een markt die niet langer alleen volume beloont. Het oude draaiboek slinkt met de maand.
Winst vervangt louter schaal
De nieuwste cijfers van Counterpoint Research wijzen op een bredere verschuiving in de sector. OEM's jagen niet langer tegen elke prijs op volume in leveringen. In plaats daarvan snoeien ze productlijnen bij, schrappen zwakkere modellen en zetten ze meer in op efficiëntie. Gereviseerde smartphones worden ook belangrijker, vooral voor prijsbewuste kopers die een herkenbaar merk willen zonder flagship-prijzen te betalen.
Die koerswijziging is logisch. Met nog steeds hoge geheugenprijzen worden fabrikanten gedwongen alles te heroverwegen, van lanceringstiming tot hardwareconfiguraties. De volgende fase van 2026 zal waarschijnlijk minder draaien om het overspoelen van de markt met toestellen en meer om het beschermen van marges in een markt waar elk onderdeel telt.
Voorlopig blijft Apple de leider. Samsung staat dichtbij genoeg om het spannend te maken. En de rest van de industrie wordt geduwd in een rustigere, meer gedisciplineerde race waarin overleven minder van schaal en meer van strategie kan afhangen.

Laat een reactie achter
Reacties
Nog geen reacties. Wees de eerste.