

11 Minuten
Als je vandaag een co-working space binnenloopt in Shoreditch, Kreuzberg of Naujamiestis, voel je een duidelijke verschuiving in de lucht. Vijftien jaar lang werd de stilte in deze kamers alleen doorbroken door het woeste getik van code. De droom was digitaal. Het doel was een platform, een marketplace, een SaaS-tool in de cloud die oneindig schaalt en geen fysieke interactie met de echte wereld vereist.
De redenering klonk onweerlegbaar: bits zijn goedkoop te verplaatsen. Atomen zijn duur. Waarom omgaan met containers, douane en fabricagefouten als je gewoon een update naar AWS kunt pushen?
Maar nu de zon ondergaat in 2025, is die logica ingestort. Het "App Store Era"—de gouden eeuw van pure software—is feitelijk voorbij.
We stappen 2026 binnen, een jaar dat niet wordt bepaald door wie de beste code schrijft, maar door wie de beste machine kan bouwen. We zien de Wraak van Atomen.
In dit uitgebreide rapport analyseert Smarti Live waarom het slimme geld in Europa abrupt is verschoven van SaaS naar DeepTech, waarom "Hardware is Hard" nu een feature in plaats van een bug is, en waarom het industriële erfgoed van de Baltische staten en Centraal-Oost-Europa (CEE) deze regio in een uitstekende positie plaatst om het volgende decennium te domineren. Deze beweging omvat investeringsstrategieën, geopolitieke impulsen, technische capaciteiten en concrete voorbeelden van bedrijven die de overgang al hebben gemaakt.
Part I: The Great Commoditization of Code
Om te begrijpen waarom hardware terug is, moeten we eerst begrijpen waarom software zijn kroon verloor.
Gedurende een decennium werkten Venture Capitalists (VCs) met een simpele vuistregel: software heeft 90% brutomarges, hardware 30%. Dus investeer in software. Dat creëerde een overaanbod aan kapitaal dat jaagde op steeds marginalere digitale problemen. We losten het klimaatprobleem niet op; we losten '15-minuten boodschappenbezorging' op. We repareerden het energienet niet; we bouwden weer een B2B-projectmanagementtool. Deze focus op schaalbare, kapitaal-efficiënte software leidde tot vele successen, maar ook tot een verzadiging van de markt en een toename van eenvoudige, laagdrempelige producten zonder duurzame differentiatie.
The AI Deflationary Event
Toen kwam Generatieve AI. Rond 2024 en 2025 waren AI-modellen zoals GPT-5 en Gemini Ultra vaardig genoeg om productieklare code te schrijven, architectuurvoorstellen te doen en zelfs testsuites op te zetten. Voor software was dit een deflationair schokmoment: de kosten van ontwikkeling en de technische toetredingsdrempel daalden drastisch.
Lagere toetredingsdrempel: In 2015 vereiste het bouwen van een complex SaaS-platform een team van 20 engineers en ongeveer $2 miljoen. In 2026 kan een solopreneur met een AI co-piloot hetzelfde platform in een maand bouwen voor ongeveer $5.000. Dat verandert het spel voor productontwikkeling en time-to-market.
Het verdampen van de gracht: In zakendoen is een "moat" je verdedigingswal tegen concurrentie. Als code je enige moat is en AI iedereen in staat stelt je code vrijwel direct te repliceren, dan blijft er weinig over om te beschermen. Concurrentie wordt dus vooral prijs- en servicegedreven.
We zien nu een tsunami van "wrapper startups"—bedrijven die enkel dunne interfaces over AI-modellen leggen—die gemarginaliseerd worden. De markt is overspoeld met softwareproducten. Wanneer het aanbod praktisch oneindig wordt, nadert de prijs nul. De dagen van 100x waarderingsmultiples voor eenvoudige SaaS-apps zijn voorbij. Investeerders zoeken naar schaarste en duurzame concurrentievoordelen, en die liggen steeds vaker in fysieke complexiteit, intellectueel eigendom en kapitaalintensieve assets.
Part II: Why "Hardware is Hard" is the New Gold
Jarenlang gebruikten VCs de uitspraak "Hardware is Hard" als een afwijzing. Het betekende: "Laat me je pitch deck niet zien." Het impliceerde kapitaalintensiteit, toeleveringsketenrisico's en trage iteratiecycli.
In 2026 is het verhaal gekeerd. Hardware is Hard, en juist daarom is het waardevol. Waar digitale producten snel gekopieerd kunnen worden, creëert fysieke complexiteit een blijvende verdedigingslinie.
In een wereld waar digitale producten binnen seconden gekloond kunnen worden, is fysieke complexiteit de ultieme verdedigingsgracht. Je kunt niet aan ChatGPT vragen om een gepatenteerde fotonische laserchip te 3D-printen. Je kunt geen LLM inzetten om een langeafstand autonome drone met anti-jamming-capaciteiten in massa te produceren. Je kunt niet simpelweg via prompt-engineering een bioreactor ontwerpen die algen omzet in brandstof en vervolgens grootschalig produceren.
Dergelijke systemen vereisen fundamentele kennis van fysica, gespecialiseerde productiefaciliteiten, gekwalificeerde toeleveringsketens en complexe certificeringsprocessen. Omdat ze moeilijk en duur te bouwen zijn, zijn ze ook moeilijk snel te kopiëren—en dat is precies wat investeerders zoeken in een ontregelde markt.
The Return of "Capex" (Capital Expenditure)
Investeerders hebben ingezien dat bedrijven met de meest duurzame waarde degenen zijn die de fysieke wereld raken. Kijk naar de grootste succesverhalen van eind 2025 in Europa als illustratie:
Northvolt (Zweden/Duitsland): Batterijfabricage en energy storage-systemen.
Isar Aerospace (Duitsland): Lanceringsvoertuigen en ruimtehardware.
Skeleton Technologies (Estland): Supercondensatoren en energie-elektronica.
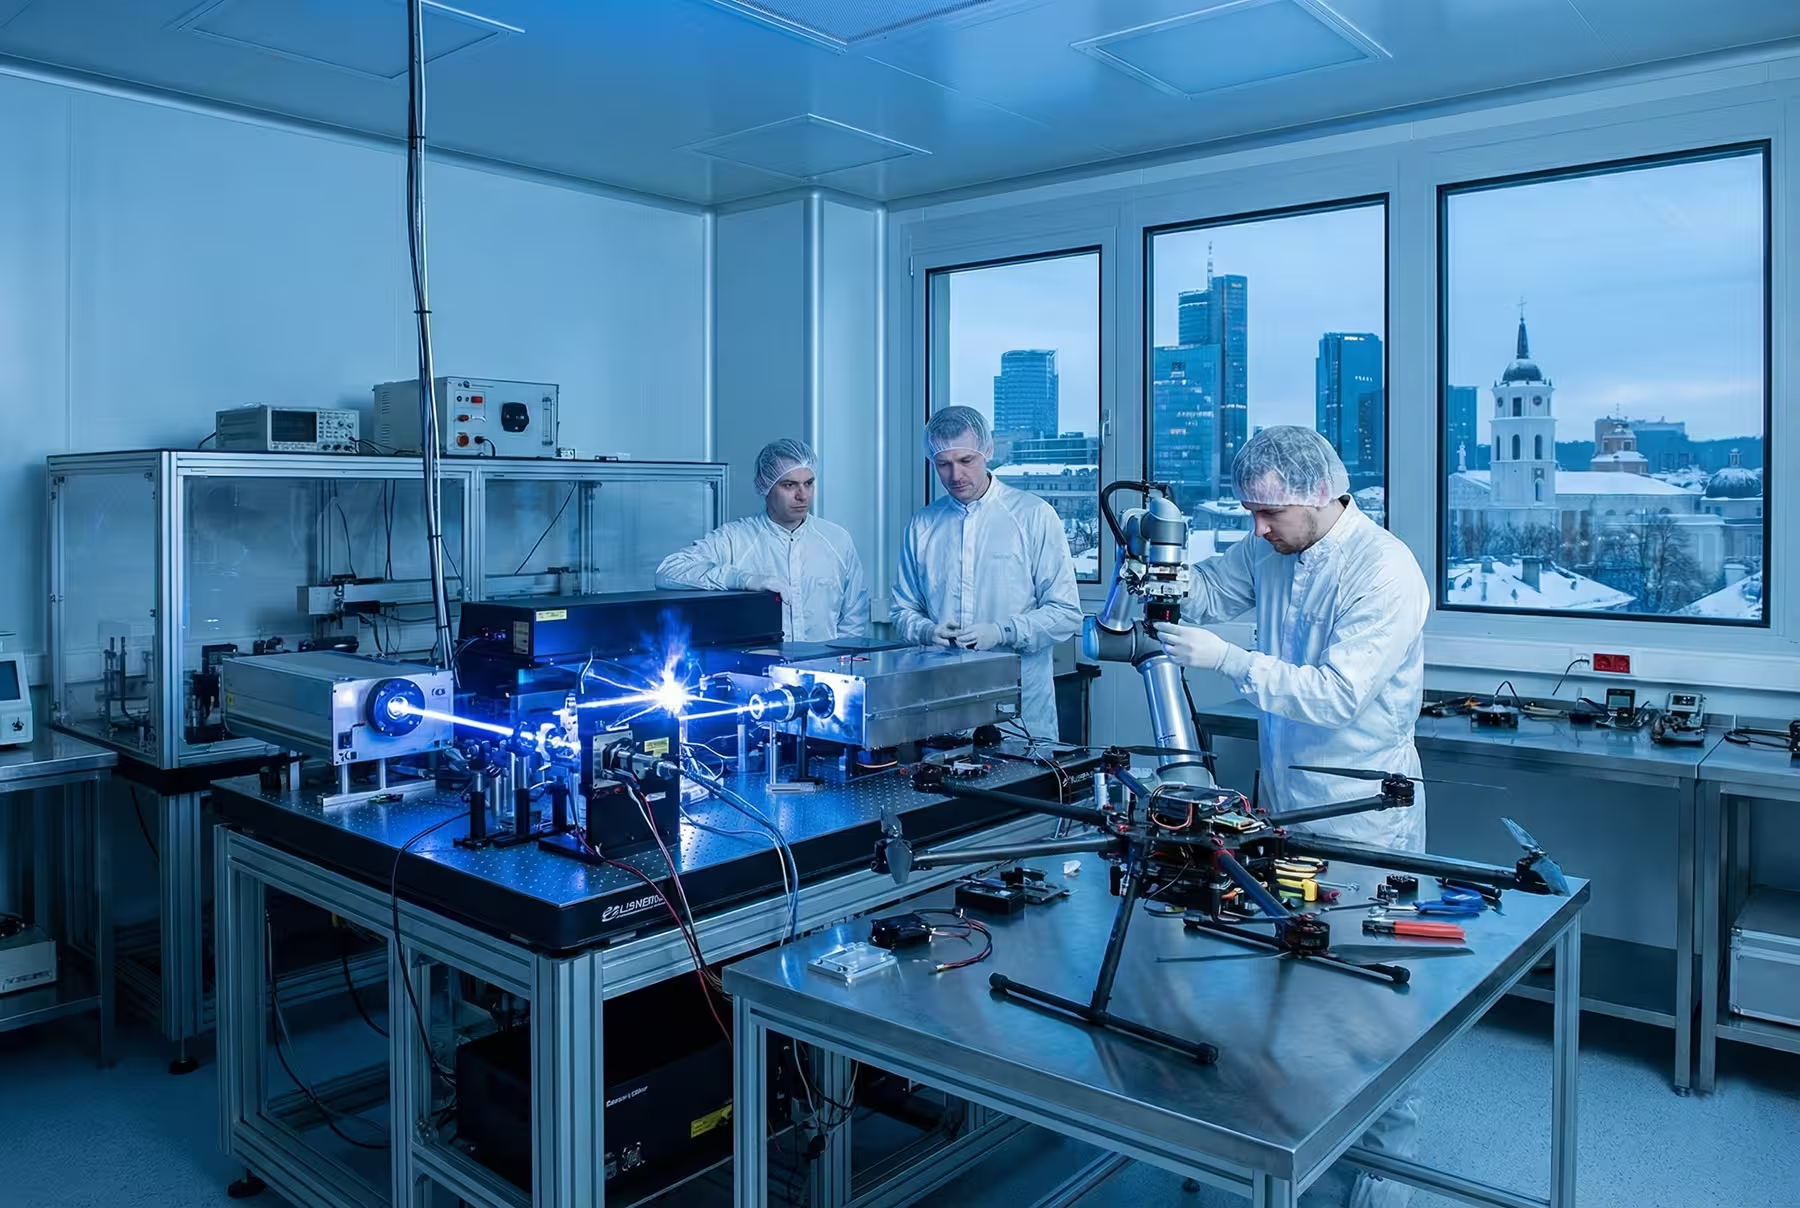
Brolis (Litouwen): Geavanceerde fotonica en toepassingen in defensie en chipfabricage.
Geen van deze voorbeelden zijn "apps." Het zijn industriële spelers in wording. Ze vragen enorme upfront kapitaaluitgaven (Capex), maar zodra fabrieken draaien en supply-chains ingericht zijn, kunnen deze bedrijven decennialang marktdominantie en stabiele margeprofielen behouden. Dat maakt ze aantrekkelijk voor fondsbeheerders die zoeken naar lange termijn waardecreatie en strategische autonomie.
Part III: The Geopolitical Catalyst – "Strategic Autonomy"
De verschuiving naar hardware is niet los te zien van oorlog, geopolitieke fragmentatie en het heroverwegen van wereldwijde toeleveringsketens.
Het tijdperk van "Design in California, Manufacture in Shenzhen" is voorbij. De toeleveringsschokken van de vroege jaren twintig en de toenemende spanningen tussen grootmachten hebben Europa wakker geschud. Het modewoord in Brussel en Berlijn is "Strategische Autonomie", een beleidslijn gericht op eigen capaciteit in essentiële technologieën zoals chips, batterijen en geneesmiddelen.
Europa realiseert zich dat het niet volledig kan vertrouwen op Azië voor zijn halfgeleiders, accu's en medicijnen, en evenmin volledig op de VS voor defensiecapaciteiten. Dit leidt tot investeringen in lokale productie, onderzoek en kritische infrastructuur ter bescherming van economische en nationale veiligheid.
The DefenseTech Boom
En dit is het olifant in de kamer. Decennialang werden Europese VC's beperkt door hun Limited Partners (LPs) om te investeren in "militaire" of "defensie" gerelateerde projecten. In 2026 is dat taboe grotendeels verdwenen. De oorlog in Oekraïne gaf de Baltische regio een harde les: Software stopt geen tanks. Hardware stopt tanks.
Dat heeft geleid tot een enorme opkomst van een ecosysteem van "dual-use" technologie startups in Litouwen, Polen en Estland—bedrijven die civiele toepassingen hebben maar die ook cruciale verdedigingscapaciteiten kunnen ondersteunen.
Drones & Robotics: Startups bouwen autonome systemen die grenzen kunnen monitoren of medische leveringen uitvoeren (civiel), maar die ook gebruikt kunnen worden voor verkenning en logistiek in conflictgebieden (militair). Innovaties omvatten in-house ontwikkelde airframes, redundante navigatiesystemen en secure comms.
Cyber-Physical Systems: Bescherming van energiecentrales, waterzuiveringsinstallaties en industriële besturingen tegen zowel fysieke als digitale aanvallen. Dit vereist integratie van OT/IT-beveiliging, realtime monitoring en fail-safe hardware design.
Initiatieven zoals het NATO Innovation Fund en programma's als DIANA (Defence Innovation Accelerator for the North Atlantic) pompen miljarden in hardware-startups in deze regio. Dit is patient capital—kapitaal dat geen korte termijn ROI verwacht maar streeft naar strategische dominantie op 10 jaar horizon. Zulke fondsen maken het mogelijk om grote R&D-trajecten, certificeringen en productie-opstarts te financieren zonder onmiddellijke winstdruk.
Part IV: The Baltic Advantage – Why We Win at Atoms
Deze wereldwijde verschuiving naar DeepTech en hardware speelt perfect in de kaart van het Baltische en Centraal-Oost-Europese ecosysteem. Om het scherp te zeggen: We waren nooit erg goed in consumentmarketing, maar we zijn uitstekende ingenieurs.
Waar Londen en Parijs uitblinken in het bouwen van merken en B2C-marktplaatsen, hield de CEE-regio het hoofd koel en legde de focus op STEM (Science, Technology, Engineering, Mathematics). Dat heeft geleid tot een diep talentenbestand, academische expertise en industriële knowhow die nu rendeert.
1. The Laser Legacy of Lithuania
Neem Litouwen als sprekend voorbeeld. Het staat niet bekend om sociale netwerken. Het staat bekend om lasers. Litouwen bezit een aanzienlijk aandeel van de wereldwijde markt voor wetenschappelijke lasers. Dat was geen toeval; het is het resultaat van een vijftigjarige investering in fysica en fotonica. Nu de wereld vraagt om high-precision manufacturing, chipproductie en onderzoek naar fusie-energie (waar lasers essentieel zijn), zit Litouwen op een goudmijn. Startups daar bouwen geen volgende Instagram; ze bouwen de machines die de chips maken waarop Instagram draait.
Deze expertise omvat geavanceerde optische coatings, coherente laserbronnen en geïntegreerde fotonica voor sensoren en communicatie—technologieën die essentieel zijn voor industriële automatisering, halfgeleiderproductie en defensietoepassingen.
2. The Manufacturing Hub of Poland & Czechia
Polen is effectief de fabriek van Europa geworden. Maar in 2026 draait het niet meer om goedkope arbeid; het gaat om "Smart Manufacturing" (Industry 4.0). Startups in Warschau en Praag bouwen de robotica- en IoT-lagen die deze fabrieken automatiseren. Ze combineren software-vaardigheden met een bestaande industriële basis om flexibele, geconnecteerde productielijnen te creëren.
Voorbeelden zijn cobots die samenwerken met menselijke operators, predictive maintenance platformen die machine-uitval voorspellen en digital twins die productieprocessen simuleren. Zulke implementaties verhogen efficiëntie, verlagen downtime en maken lokale productie economisch concurrerend met grootschalige offshore productie.
3. The Estonian Robotics Sandbox
Estland, beroemd om digitale overheid, is stilletjes 's werelds testveld geworden voor autonome robots. Loop door Tallinn in 2025 en je ontwijkt vaker bezorgrobots dan duiven. Die regelgevende openheid heeft hardware-oprichters van overal ter wereld aangetrokken om hun "atomen" in een realistische omgeving te testen.
Het voordeel van zo'n sandbox is tweeledig: snelle iteratie door toegang tot echte gebruikersdata en een gunstig regelgevend kader dat veilige experimenten toelaat. Dit versnelt productmarkt-fit en vermindert de risico's die typisch zijn voor fysieke productlanceringen.
Part V: The New Playbook for Founders
Als je een founder bent die dit leest in 2026, heeft het advies 'move fast and break things' een update nodig. Als je met atomen werkt, kunnen kapotte dingen mensen schaden of fabrieken stilleggen.
Het nieuwe speelboek voor de Hardware/DeepTech-founder bevat praktische strategieën en financieringsmixen die afgestemd zijn op kapitaalintensieve productcycli en lange certificeringslijnen.
1. The "First Customer" Strategy
In SaaS bouw je een beta en zoek je gebruikers. In DeepTech vind je een klant (vaak een overheid of een groot industrieel bedrijf) voordat je bouwt. Je hebt "off-take agreements" nodig—contracten die zeggen: "Als je deze robot/chip/batterij bouwt, kopen wij 'm." Dat valideert de markt en maakt het mogelijk schuldfinanciering aan te trekken voor je fabriek, waardoor je equity wordt beschermd.
Daarnaast zijn pilots met strategische partners cruciaal: ze leveren realtime feedback, helpen bij normconformiteit en creëren een eerste afzetkanaal. Een slimme founder onderhandelt over milestone-gebaseerde betalingenschema's om cashflow-risico's te managen.
2. Bridging the Valley of Death
Hardware-startups staan voor de 'Valley of Death' tussen prototype en massaproductie. Slimme founders in 2026 gebruiken "hybride financiering":
Venture Capital: Voor R&D en teamuitbreiding, vooral voor defensible IP en proof-of-concept.
Subsidies (EU/nationaal): Voor hoog-risico onderzoek zonder verwatering (non-dilutive), inclusief Horizon Europe-beurzen en nationale innovatieprogramma's.
Venture Debt: Voor de aankoop van apparatuur en voorraad, vaak gewaarborgd door contractuele off-take of orderboekingen.
Door deze mix te combineren overbrugt een startup de kapitaalsintensieve productiefase zonder overdreven aandelenverwatering, terwijl ze toch de benodigde apparatuur en certificeringen kan financieren.
3. Vertical AI
Hier doet software er nog steeds toe. De meest succesvolle hardwarebedrijven van 2026 zijn zwaar AI-ondersteund. Ze verkopen geen "camera"; ze verkopen een "AI-gestuurd perceptiesysteem." De hardware is het lichaam; de AI is het brein. Maar—en dit is cruciaal—de waarde wordt gevangen door het lichaam. Je kunt het AI-model kopiëren, maar je kunt de gepatenteerde sensordata en domeinspecifieke datasets die door de hardware worden verzameld niet eenvoudig repliceren.
In praktische termen betekent dit dat investeringen in edge-computing, veilige datakanalen en proprietaire trainingsdatasets een duurzaam concurrentievoordeel bieden. Verticale AI-toepassingen in robotica, predictive maintenance en procesoptimalisatie zijn voorbeelden van waar hardware en software elkaar versterken.
Part VI: The Investor's Perspective – "Boring is Sexy"
We spraken met een partner bij een toonaangevend Baltisch VC-fonds (anoniem) over hun 2026-thesis. Hun antwoord was veelzeggend:
"Drie jaar geleden wilde ik groeimetrics, churnrates en viraliteit zien. Vandaag wil ik patenten zien. Ik wil een fabrieksplattegrond zien. Ik wil iets kunnen schoppen. Als een startup zegt dat ze een 'platform' bouwen, val ik in slaap. Als ze zeggen dat ze een nieuw voortstuwingssysteem voor maritieme logistiek bouwen, luister ik. Saai is het nieuwe sexy."
Deze verschuiving wordt veroorzaakt door het besef dat echte problemen echte rendementen opleveren. Advertenties verkopen op een sociaal netwerk is een gefingeerd probleem. Hernieuwbare energie opslaan is een reëel probleem. De grenzen van een natie beveiligen is een reëel probleem. Een groeiende wereldbevolking voeden met synthetische biologie is een reëel probleem.
DeepTech-bedrijven rijpen langer (7-10 jaar versus 5-7 jaar voor SaaS), maar hun exit-uitkomsten zijn binair: ze falen of ze worden essentiële infrastructuur voor de wereldeconomie. Dat maakt ze aantrekkelijk voor investeerders met lange horizon en institutionele kredietlijnen.
Part VII: Conclusion – The Industrial Renaissance
De pendule van de geschiedenis zwaait heen en weer. We hebben de afgelopen 20 jaar in de wolken doorgebracht, gedigitaliseerd en geabstraheerd. Nu trekt de zwaartekracht ons terug naar de aarde.
Het "App Store Era" gaf ons gemak en entertainment. Het leverde prachtige tools op, maar veranderde de fysieke realiteit van onze planeet niet fundamenteel. Het volgende tijdperk—dat van 2026 en daarna—zal worden gedefinieerd door materiebeheersing: precisieproductie, materialenwetenschap, energieopslag en autonome systemen.
Voor de Baltische landen en CEE is dit geen bedreiging; het is een thuiskomst. We keren terug naar waar we altijd goed in waren: stevige engineering, veerkracht en het bouwen van dingen die lang meegaan. Dit biedt economische kans, werkgelegenheid en strategische onafhankelijkheid voor de regio.
Dus, aan de founders die in die co-working spaces zitten: sluit je IDE. Open CAD. Bezoek een fabriek. Werk samen met ingenieurs, procurement en productie. De wereld heeft geen behoefte aan nog een app. Ze heeft een betere machine nodig—een fysieke oplossing met schaalbaarheid, betrouwbaarheid en strategische waarde.
Welkom in de wereld van Atomen.

Laat een reactie achter
Reacties (3)
Is dit echt de nieuwe norm? Of pompen we geld in zware industrie zonder echte markt? if that's the case...
Ik werk in productie en herken dit: subsidies + off-take deals zijn lifesavers, geen hype, echt nodig. Nu nog vergunningen sneller pls
wow dit verrast me echt... co-working spaces vol lasers en robots? Mooi, maar ook een beetje eng. Kan EU dat wel opschalen, funding talent?