
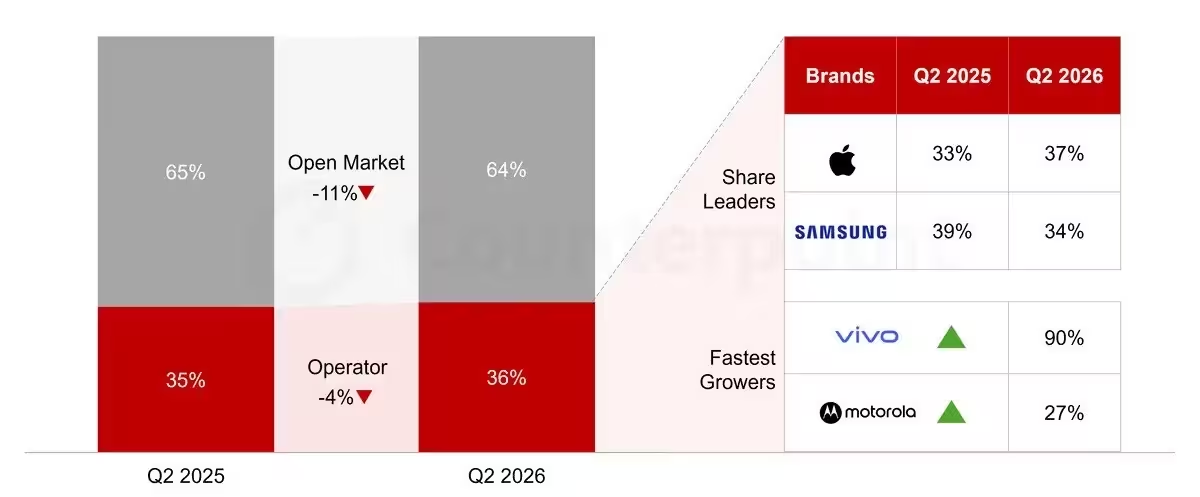
In augustus schatte Counterpoint Research dat in Europa in de periode april-juni (Q2) in totaal 35 miljoen smartphones werden verscheept. Nieuwe kanaalgegevens uit de European Channel Share Tracker van Counterpoint laten zien dat de open markt, oftewel onafhankelijke retailers, in Q2 2025 op jaarbasis met 11% kromp. Het operatorenkanaal, oftewel carriers, daalde in dezelfde periode met slechts 4%. Carriers noteerden daarmee een kleinere daling dan retailers: -4% tegenover -11% voor de open markt.
Volgens de analisten van Counterpoint verkopen carriers doorgaans smartphones in hogere prijsklassen dan retailers. De aanhoudende geheugenchipcrisis heeft het budgetsegment het hardst geraakt, waardoor de leveringen van instapmodellen – die vooral via onafhankelijke retailers worden verkocht – zijn afgenomen. Die concentratie van verliezen in het instapsegment verklaart grotendeels waarom de open markt sterker terugviel dan het operatorenkanaal.
Prestaties van merken in het operatorenkanaal
Bij smartphoneleveringen via operators in Europa ging Apple Samsung voorbij met een marktaandeel van 37%, terwijl Samsung op 33% bleef steken. Counterpoint noemde vivo en Motorola ook de snelst groeiende merken in het operatorensegment. De analisten verwachten dat de trend waarbij leveringen via operators beter presteren dan die via retailers, doorzet.

Laat een reactie achter
Reacties
Nog geen reacties. Wees de eerste.