
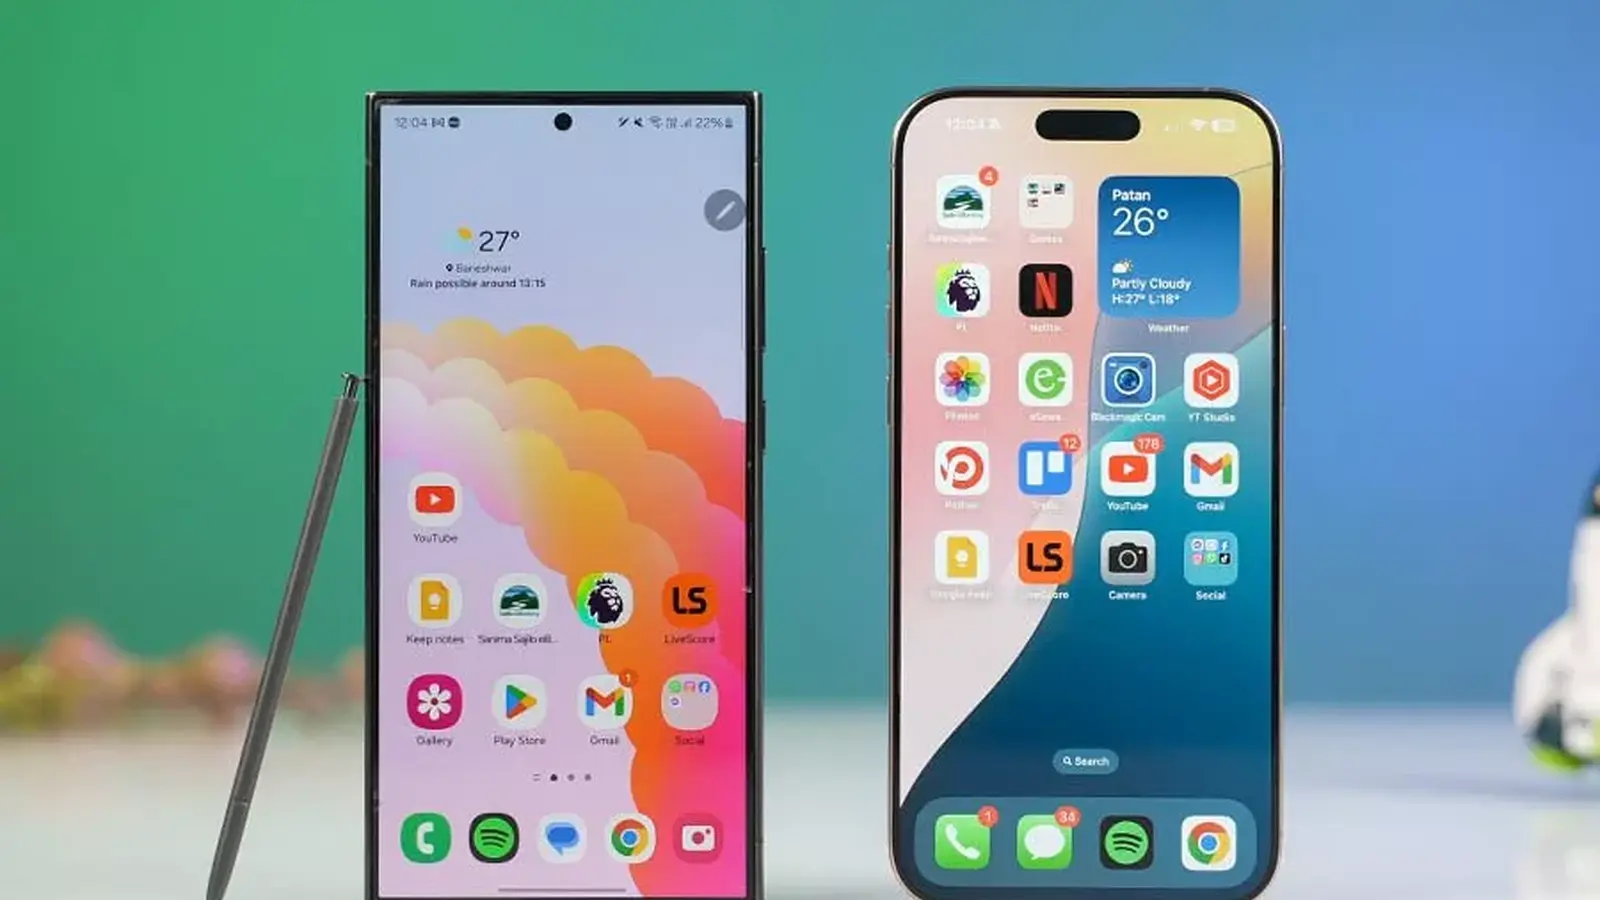
Grote merken winnen terrein terwijl de rest van de markt achteruitgaat. De nieuwste momentopname van Counterpoint Research leest als een waarschuwing voor fabrikanten in het middensegment en value-gerichte merken: Apple en Samsung verstevigden hun positie in India, Latijns-Amerika en Europa, ondanks dat de totale smartphoneleveringen krompen.
India is een duidelijk voorbeeld. Tussen eind maart en begin augustus daalden de leveringen met ongeveer 14% jaar-op-jaar vergeleken met dezelfde periode in 2025. De dip na juli was opvallend - drie opeenvolgende weken van dalingen nadat het grote kortingsseizoen eindigde. Toch leverde Apple een bijzondere prestatie en noteerde ongeveer 15% groei. Kort gezegd: sterke vraag naar de iPhone 17 en gerichte betaalbare aanbiedingen. Samsung en Oppo boekten in India slechts bescheiden groei - beide rond 4% - wat laat zien hoe premiummomentum Apple hielp boven zijn gewicht te presteren.
In Latijns-Amerika ziet het er vergelijkbaar uit, maar met scherper effect: in Q2 daalden de smartphonevolumes met ongeveer 10%, de grootste jaarlijkse daling sinds Q3 2023. Apple en Samsung waren de uitzonderingen, met stijgingen van ongeveer 5% en 6% respectievelijk, terwijl Motorola, Honor en Xiaomi terrein verloren. Een deel van Apples voordeel lijkt strategisch: het bedrijf nam enkele stijgende componentkosten voor eigen rekening in plaats van die volledig door te berekenen, waardoor de vraag naar duurdere toestellen behouden bleef. Vandaag controleert Apple ruwweg de helft van de markt voor telefoons geprijsd boven $600 in die regio - een belangrijke positie voor winstrijke apparaten.
Apple en Samsung bezitten nu elk ongeveer 34% van de Europese smartphonemarkt. Die uitspraak moet indruk maken. De Europese leveringen daalden met ongeveer 10% tot ongeveer 35 miljoen eenheden in Q2 - het zwakste tweede kwartaal in drie jaar. Het marktaandeel van Apple steeg met negen procentpunten, genoeg om Samsung gelijk te trekken. Xiaomi volgt als derde met ongeveer 15%, en geen ander merk overschrijdt een aandeel van 4%. De conclusie: het Europese strijdtoneel consolideert snel en schaalgrootte telt meer dan ooit.
De Chinese markt bleef ook niet gespaard. In de eerste 30 weken van het jaar daalden de smartphonverkopen met ongeveer 8,6%. Na het 618-shoppingfestival keerden de dalingen terug naar dubbele cijfers. De verkoopdynamiek van Apple koelde vanaf juli af doordat dealerkortingen verdwenen en veel van de zomerinkopen al eerder tijdens promoties naar voren waren gehaald. Kort gezegd: wanneer de promoties stoppen, laat de naar voren gehaalde vraag een leegte achter.
Wat gebeurt er daarna? Counterpoint verwacht dat de neerwaartse trend aanhoudt totdat Apple zijn volgende iPhone-generatie onthult. Voeg daarbij een beperkte beschikbaarheid van geheugenchips en hogere componentkosten, en je hebt het recept voor een ingetogen herstel. Analisten voorspellen dat deze leverings- en prijstegenwinden tot eind 2026 kunnen aanhouden, waarbij een betekenisvol marktherstel onwaarschijnlijk is voor 2028.
Marketingtactieken, productmix en het vermogen om kostenstijgingen te absorberen scheiden winnaars van de rest. De bredere vertraging op de markt is reëel en wijdverbreid, maar schaal, merkloyaliteit en een sterke premiumlijn blijken krachtige verdedigingsmiddelen. Voor kleinere merken is de vraag duidelijk: zet je vol in op differentiatie, of loop je het risico te worden opgeslokt in een consoliderende markt?

Laat een reactie achter
Reacties
Nog geen reacties. Wees de eerste.