
3 Minuten
Loop halverwege 2026 een willekeurige telecomwinkel binnen en je ziet hetzelfde: minder goedkope telefoons in het schap. Wereldwijde smartphoneleveringen daalden 4% in Q2 jaar-op-jaar, meldt Omdia. De oorzaak is niet één kenmerk of model, maar een knelpunt hoger in de toeleveringsketen: geheugen- en opslagkosten hebben de marges dichtgeknepen en de strategieën van fabrikanten hervormd.
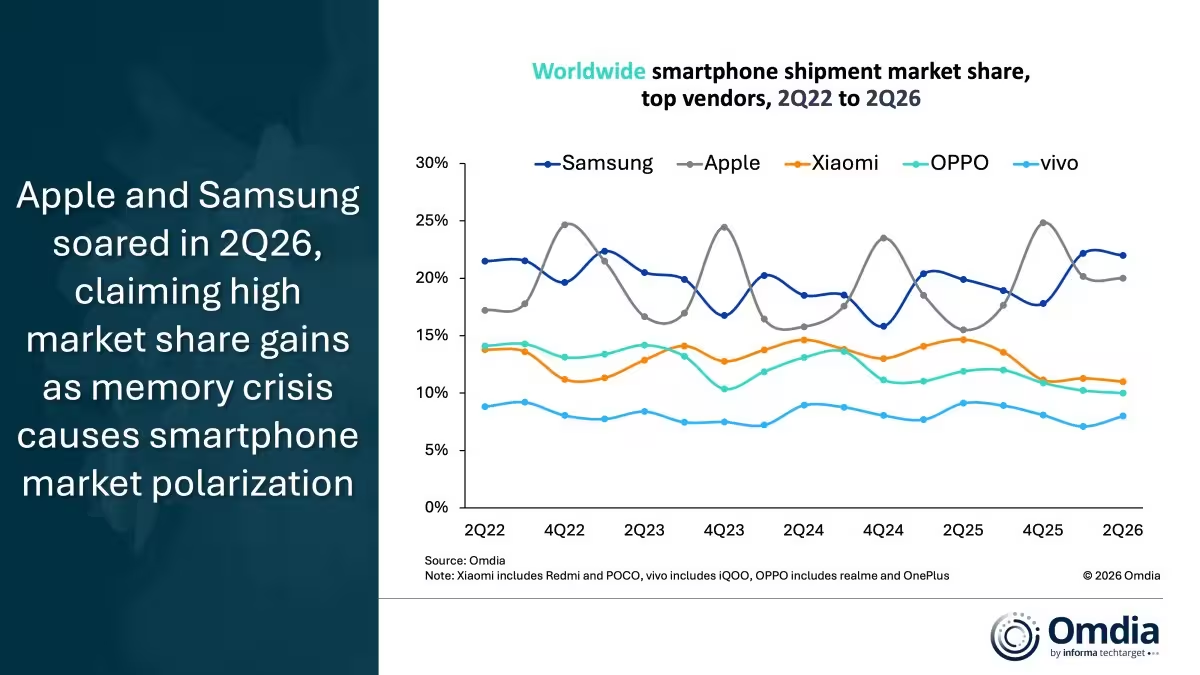
Twee bedrijven overleefden die druk niet alleen; ze vergrootten hun voorsprong. Samsung schoof zijn marktaandeel op van 20% naar 22%, en Apple sprong van 16% naar 20%. Ondertussen verloren meerdere Chinese merken terrein: Xiaomi daalde van 15% naar 11%, Oppo zakte van 12% naar 10%, en vivo ging van 9% naar 8%. Simpele rekensom, maar met ingrijpende gevolgen.

Waarom die divergentie? Voor Samsung ligt het antwoord in breedte. De Koreaanse reus breidde uit in het segment onder de $400 juist toen veel Chinese concurrenten hun modellijnen inperkten en de prijzen verhoogden. Apple daarentegen noteerde zijn beste tweede kwartaal ooit, aangewakkerd door de iPhone 17-lijn en een prijsstrategie die consumenten niet schrok. Twee verschillende strategieën, vergelijkbaar resultaat: marktaandeelwinst terwijl de totale markt krimpt.
Het pijnpunt is duidelijk voor wie componenten volgt. Runar Bjorhovde, principal analyst bij Omdia, wijst het segment onder de $400 aan als het meest kwetsbaar: de leveringsbeperkingen zijn strak, de marges uiterst klein en kopers zijn zeer prijsgevoelig. Bij budgettelefoons nemen geheugen en opslag inmiddels meer dan 60% van de materiaalkosten voor hun rekening. Zelfs bij vlaggenschipmodellen vreten die onderdelen meer dan 30% van de kosten op.

En verwacht geen onmiddellijke opleving. Omdia voorspelt dat prijsverlichting voor geheugen pas in de tweede helft van volgend jaar zal verschijnen, en zelfs dan is het onwaarschijnlijk dat prijzen terugvallen naar het niveau van voor 2025. Die vertraging betekent dat de rest van 2026 zwaarder in plaats van lichter kan aanvoelen.
Het onderzoeksbureau waarschuwt ook dat de zwaarste maanden mogelijk nog komen. Voor Q3 en Q4 wordt de scherpste daling verwacht, omdat fabrikanten zich afkeren van laaggemargeerde toestellen naar duurdere modellen. Voor consumenten vertaalt die verschuiving zich in minder directe koopjes. Veel consumenten in de massa zullen upgrades uitstellen, toegevingen accepteren, vertrouwen op financieringsplannen of op zoek gaan naar refurbished opties.
Markten bewegen in cycli, maar deze treft op plekken waar miljoenen winkelen. Bedrijven die componentpijn kunnen opvangen, hun aanbod kunnen stroomlijnen of kopers kunnen overtuigen om meer te betalen, kunnen de kloof vergroten. De rest blijft over om in paniek te raken en een eenvoudige vraag te beantwoorden: wanneer keert de volgende generatie betaalbare telefoons terug op het toneel?

Laat een reactie achter
Reacties
Nog geen reacties. Wees de eerste.